それでも「金利」が下がっているうちは大丈夫

恒例とは言えまた「米政府閉鎖」騒ぎ。ただ今回はお騒がせの "Tariff Man" Ⅱが主導しているので "結局最後は妥結" とはいかないかもしれない。何かと「騒ぎ」を起こすのが氏の政治手法で、結論は "悪いのはあいつ" 。もうここまで来ると一種のパラノイア(被害妄想)だが、 "悪いあいつ" の州に軍隊を差し向けるとなればシャレにならない。 "Civil War" (市民戦争)もただのネット番組のタイトルとは言えなくなってきた
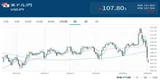
「損切丸」は相場を計る時3つのシナリオ:①メイン②サブ③ワーストを立てて臨むが、今回は③ワーストも外れて想定外。だからドル円も無軌道に上がったり下がったり乱高下を繰り返す。秩序だったトレードはもう無理。そうでなくとも "鉛筆ナメナメ" の疑いが強まっている経済指標も政府閉鎖で発表されないとなれば一体何を信用して「投資」すればいいのか
それでも「金利」が下がっているうちは大丈夫
よく言われる「ゴルディロックス相場」= "適温相場" (童話『ゴルディロックスと3匹のくま』で主人公が飲んだ「熱すぎず冷たすぎないスープ」に由来)。「インフレ」で上昇を続ける名目株価は「ウォール街」を中心とした 世の中は誰かの "都合" で動いている|損切丸 の典型例

「お金」はビットコインから金、金から原油、原油からエマージング市場へ、次々と居場所を代えているようにしか見えないが、まあそれも相場。減ったとはいえ積立「新NISA」で米株式市場にも継続的に「お金」は流れ込む
そして最終的に鍵を握るのが 「金利」の時代|損切丸
「金利」、特にドル金利には2つのパターンが考えられる ↓
①「インフレ」再燃 and/or 「信用」の欠落から米国債急落(金利上昇)
②本格的にリセッション突入から景気悪化→金利低下
「スタグフレーション」「グロースリセッション」の狭間で ー「相互関税」≓「輸入品消費税」はどちらに転ぶのか|損切丸 の中、米国債トレーダーの心も揺れ動いている


10/29FOMCでの▼0.25%≓「リスク管理の利下げ」はダンディール(Done Deal、済んだ取引)としても、その後はほとんど見えて来ない

アメリカに比べると「円金利」はシンプル。「中立金利」≓@1.5~2.0%を大きく下回っているので問題は "いつ" 「利上げ」するのか


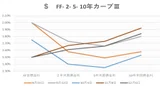
最近のJGB(Japanese Government Bond、日本国債)の相場展開を見ると「利上げ」の前倒し→「インフレ」抑制→長期金利低下(イールドカーブ取引でベアフラットという)の流れとなっており、利払い軽減を図る財務省的にも受け入れやすい。与党総裁選で新首相になると「政治」が介入してくる怖れもあるので10/30+0.25%は可能性が高い。だからハト派と目されている理事に「利上げ」発言をさせてアドバルーンを上げたのだろう
そもそも「中立金利」=「実質ゼロ金利」でこれに耐えられないような企業はいわゆる "ゾンビ" 。変動金利が上がって住宅ローン返済に支障を来すような家計は今すぐ家を売った方がいい。幸い不動産価格は上がっている。いずれにしろ 預貯金の「利息」ー「金利」は@2%を超えてからが勝負|損切丸 「金利」が資産価値の脅威になるのは@3%を超えてから
10月も「値上げ」ラッシュが続くが、どうもその中味が変りつつある

↑ は帝国データが挙げていたものだが、ここに来て「人件費」の影響が大きくなってきた。ここから見えてくるのは2023年までは人員を減らすなど「人件費」を上げずに耐え忍んできたが「人手不足」倒産が相次いで淘汰が進み「供給過剰」の解消から「人件費」を上げている様子がうかがえる
「原材料費」も「物流費」も「人手」が掛かっており「人件費」からは逃れられない。 "コストプッシュ" 好きな一派 ≓ MMT信者はやたらと「利上げ」不要論を主張するが、出来るだけ早く「中立金利」=「実質ゼロ金利」を達成して「お金」の均衡を取り戻さない限り「インフレ」は止まらない
この辺りのデータは当然日銀は掴んでいる。日を追う毎に日本の「インフレ」は厄介な "真性" に変化してきており「利上げ」を遅らせるほど症状は悪化する。「円安」はその一要素に過ぎず、問題の本質はそこではない
まあこれは政府が「利下げ」を強要するアメリカ然りだが「法定通貨」と「市場経済」を標榜する以上「中立金利」の議論はどの国も避けて通れない。唯一20年以上に及ぶ「デフレ」に見舞われた日本は例外とも言えるが、それだけ不要な「低金利」で引き起こされた「バブル」が異常だったということ。まさに "山高ければ谷深し" 。さて米国株はまだ "登山" を続けるのか。「金利」が揺れる今、判断は極めて難しい