「金利」は@2%を超えてからが勝負 - 預貯金の「利息」

今日(8/18)は銀行の普通預金の「利息」が支払われる日(半年毎)。日銀当座預金の準備預金の積立期間が前月16日~15日の1ヶ月間なので、その翌営業日が利払い日になっている(皆さんも預金残高、確認してみては?)
半年前の2月に支払われた時、「利息」が前回の10倍近くになっていて改めて やっぱり「金利」は凄い|損切丸 と思ったが、今回も6ヶ月前の約8倍。TONAR(Tokyo Overnight Average Rate、無担保コールO/N平均金利=日銀の政策金利目標)が@0.001%→@0.10%→@0.25%、そして今は@0.477%と500倍(!!)になっているのだから当然と言えば当然
「損切丸」が長期に渡る「ゼロ金利政策」≓「預金税」とずっと言ってきたのはこの事。それで "得" をしたのは1,000兆円を超えるJGBの発行金利を極めて低く抑えられた財務省であり「財政健全化至上主義」の省内ではさぞ多くの官僚が出世したことだろう
もっと "得" をしたのはバラマキの「財源」を確保した与党の政治家だ。低金利のJGBも発行し放題であり、実際その「お金」で買った票で政治を牛耳ってきた。更に言えばその「お金」に群がった選挙民の責任でもある。その結果が今の「円安」であり「インフレ」ということ
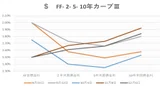
MS友銀行社長:「10年物国債金利は2%近くまで上がる可能性」
この記事を見てほとんど同じ意見の筆者は胸をなで下ろした。現在の運用を1年以内の国債に絞っているというのは「金利」を扱う者として極めて真っ当。おそらく「利上げ」でメガバンクが経営危機に陥る事はない
ただ2022~2023のFRBの「利上げ」で系統銀行や地銀がドル建債で▼数千億~▼兆円単位の「大やられ」を被った事例から推定するとメガバンク以外には不透明感もつきまとう。「金利」を知らないトレーダーばかりだし、目先「日銀当座預金の付利金利より名目金利が高い」という理由で2年債@0.80%や5年@1.1%、あるいは10年@1.5%を買い漁っている可能性もある


「政策金利は上がって@1%程度」とタカを括っている可能性もあるが、それは自分に都合のいい "JGBを買うための理屈" 。アメリカでも「2%上限説」や「@3%上限説」が「ウォール街」によって吹聴され "嵌められた" シリコンバレー銀行やシグニチャーバンクが経営破綻した。現在+3.3%のCPIが大人しく@+2%まで低下する保証など無い。日経平均だって@50,000円を突破するかもしれない

日銀の政策金利が@3% ≓ 普通預金等調達金利が@3%に達する可能性は30%以上と筆者は推計しているが、仮に現状の水準でJGBを1兆円買うと:
2年@0.82% → 年間損失▼218億円、合計×2年▼436億円(単純計算)
5年@1.12% → 年間損失▼188億円、合計×5年▼940億円
10年@1.57% → 年間損失▼143億円、合計×10年▼1,430億円
よく「満期まで保有すれば損しない」という人がいるが、それはとんでもない誤解。*銀行は「預金」で集めた「お金」を運用しているのだから「利上げ」になれば調達金利が上がる。結果「金利差損」が出るので満期で元金が戻ってきても実質「元本割れ」。まあこれは実際に「金利」で運用したことが無い人にはわかりにくいが、とにかく「損切り」は大事。じっと満期まで保有すればいいわけではない
*「個人は自分で運用するのだから大丈夫」。こういう反論もあるかもしれない。だが仮に世の中の金利が@3%になった時に5年定期@1.0%の運用で満足できるだろうか。高い金利に預け替えようとしても「金利差損」分の解約コストを銀行から徴求されるだけ。結局「運用損失」からは逃れられない。理屈としては住宅ローンの固定・変動金利の裏返しになる
1,000兆円以上預金がある「預金大国・日本」では▼1%で年間▼10兆円もの「預金税」を課されているのと同じで、これに消費税@10%(年間▼25兆円)、更に社会保険料がこの10年で倍( ref. 筆者の家計)になれば生活が苦しくなるに決まっている。その「お金」のほとんどは医療費を中心とする ”大票田” 老年層に流れてきた
だから「運用」で取り返せ!、というのは無理筋であり、いくら「新NISA」の運用益を非課税にしてもとても追いつかない。こうやって「利息」がいくらか手元に戻ってくれば、ギリギリまで無理な外貨投資や株式投資等に突っ込んでいた家計も一息。一か八かでビットコインなんて必要もない
MS友銀の社長も言っていたが ↑ 「金利」は@2%を超えてからが勝負。CPIが+3%を超えている現状ではまだまだ「マイナス金利」で「複利」↓ 効果も薄く株価や不動産価格へのダメージは小さい

ドル債の「大やられ」の教訓から学べるか。おそらく日銀、金融庁辺りから「金利リスク」について厳しい指導は行っているだろうが、民間の投資行為に一々口出しもしにくい(穿った見方をすれば、金融当局は多過ぎる銀行の再編のための機会として考えているかもしれない)。いずれにしろ「金利」は全てをひっくり返す。注視するに超したことはない