「質への逃避」ー "Flight to Quality"

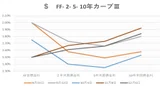
米国債の売りが止まらない。「関税発動90日間停止」の効果も1日しか持たず、せっかく解消したかに見えたイールドカーブの「スティープニング」(長期>短期の金利差が開く現象)もまた逆戻り(昨日 ↓ 標題 ↑)


色々噂が出ているが、バーゼルⅢ(銀行の国際会計基準)の資本規制に引っ掛かってN中金が売ったというのが一番信憑性が高い。名目金利が高い債券を好んで買う銀行なのでおそらく20~30年のような超長期債をスワップのヘッジ付きで保有していたのだろう(参照:「国債プレミアム」が示唆する事 ー 完璧な「ヘッジ」は存在しない|損切丸)。彼らの取引はいつも兆円単位。こうなるとCPIの鈍化 ↓ も "焼け石に水"
3月米CPI(年率)+2.4% 予想 +2.6% 先月 +2.8%
コア +2.8% 予想 +3.1% 前月 +3.1%
今市場で起きているのはいわゆる「質への逃避」である
平易な言葉に言い換えれば ”危ないものから安全なものへ” 。アセットクラス毎に分析してみよう ↓
1.国債
売り(危ない)≓ 償還に難がある(デフォルトリスクが高い)
買い(安全)≓ 償還が円滑に行われる(デフォルトリスクが低い)
2.通貨
売り ≓ 実質金利(=名目金利ー物価上昇率ー信用リスク)が低い
買い ≓ 実質金利が高い

3.株
売り ≓ 企業業績が悪くなる
買い ≓ 企業業績が良くなる
4.金利
売り ≓ 不確定要素が大きい(長期金利)
買い ≓ 不確定要素が小さい(短期金利)
5.国
売り ≓ 政策に一貫性がない
買い ≓ 政策が安定的に運営される
おおよその「投資」はこれで説明が付く
1.国債についてはJGB(日本国債)も大概だが、年間▼200兆円もの利払いに迫られる米国債は "危ない" 。いみじくも無茶苦茶な「関税」や政府職員の大量解雇でその事が明らかになってしまった。加えて世界中を敵に回すような横暴なやり方では「お金」が逃げ出すのは当然だろう。5.国の政策にも一貫性がない
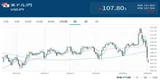
2.通貨についてはここ数年の「スーパー円安」が証明している。将来価値を取引するマーケットは今後の①「利上げ」による「円」の「実質金利」上昇と②物価上昇と「信用リスク」上昇による「ドル」の「実質金利」低下、を反映、「ドル円」は「円高」方向に振れている
e.g., アメリカ5年CDS@31BP → 42BPへ上昇、ちなみに日本は@17BP → 21BP、中国は@46BP → 79BP
3.株は日米の企業業績はどっちもどっちで双方売られているが、「ドル建日経平均」で見ると一時@210ドル程度まで売られていたのが@233ドル近辺まで戻している。S&Pやナスダックも「円建」で見ると年初来「日経平均」を下回っており、やはりアメリカ企業への影響が大きいと読める

4.金利に関しては期間の長い長期金利は不確定要素が大きく "危ない" 。特に*20年、30年のような超長期はプレーヤーが限られており市場流動性も低く(今回のように)場合によっては相場が "暴力的" になる。ある意味FXや株より厄介
*証券会社には「マーケットメーカー」と呼ばれるトレーダーがおり、顧客の注文に応じ即座に売買レートを提示する。その時JGB先物等「デリバティブ」を使って価格リスクを「ヘッジ」するが、現在のように「ヘッジ」が効かないとパニックに陥る。「デリバティブ」=「派生商品」と訳されるが所詮紙切れ1枚の契約書のようなもの。「国債」等の「現物」売買を完全に「ヘッジ」することは出来ない
こういう視点を加えて今のマーケットを見ると少し合点がいかないだろうか。加えて現役中にHFT(高頻度取引)等の仕組みを見ていた「損切丸」としては**いつかシステムバグなどで "暴走" する相場が起こるのではないかと危惧していたが、まさかアメリカ大統領の馬鹿げた政策・言動がトリガーになるとは想像もつかなかった。これは "プログラムの暴走" である
**最近ではチェスや将棋で「名人」達を打ち負かす「AI」だが、「定石」に無い手を意図的に指すと対応できずに間違えることがあるらしい。過去の何千局もの打ち筋は完璧に覚えて応用できてもデータにない「変化」にはとことん弱い。今回の ”Tariff Man" の指し筋は差し詰め「飛車」を斜めに動かしたようなもの(ルール違反)。対応できるはずが無い
今回の「高関税」政策は「借金」の肩を「お金」を貸してくれている人に求めるようなものでそもそも "無理筋" 。そんな事をすれば貸し手が「お金」を引っ込めるのは自明の理であり、だから米国債は売られている。90日後には少なくとも「上乗せ関税」は撤回されると筆者は読んでいるが
米国債が ”答え” を出しつつある ー AI「プログラム」の暴走|損切丸 鍵を握るのはやはり4.金利になるだろう