「国債プレミアム」が示唆する事 ー 完璧な「ヘッジ」は存在しない

4/9 ベッセント米財務長官:「米国債の売りは正常な "デレバレッジ" 」
"カラータイマー" は「株」ではなく「米国債」だった|損切丸 で「関税」の90日間猶予が起きる直前、米国債急落に関して述べられたコメント。この辺りはなるほど元・ヘッジファンド
今回はちょっと専門的で込み入った話になってしまうが、マーケットで何が起きているかを理解する一助として説明してみよう
筆者もよく手掛けたが、例えばFRBや日銀が「利上げ」局面に入ると、保有国債の金利上昇リスクをヘッジするために金利スワップを多用。10年JGBを保有していれば10年スワップを払って金利リスクを回避する、e.g., 相場用語でペイ(Pay)=「金利」を払うの意味、この場合は「固定金利」、代わりに短期の変動金利を受け取る。これは住宅ローンにも用いられる手法
通常国債とスワップはほぼパラレル(平行)に上下動するが、今回のように市場が荒れて「損切り」が相次ぐと動きが離れることがある
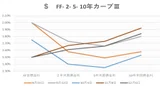
例えば10年JGBで見ると、今回の大荒れ相場前の円金利スワップーJGB ≓ ▼0.14~▼0.15%程度だったが、今日(4/10)は▼0.24%まで開いてしまっている。国債金利だけが上がってスワップ金利はほとんど動いていない

なぜこんなことが起きるのか
日銀の「利上げ」に備えて保有JGBの金利リスクをヘッジするためにスワップをPayしていた邦銀が、何かの事情でJGB売却を迫られた時に国債売り+スワップRecieve(Payの逆取引、「固定金利」を受け取るの意味)を約定する必要がある。今回のようにTurmoil(相場混乱)が起きて「損切り」が殺到すると同じ方向の取引ばかり集中する。それで国債は売り(金利上昇)、スワップは金利低下というような現象が起きる
今回の米国債急落についてはお隣の大国が外貨準備保有の国債を売ったとか色々噂が出ているが、おそらく「損切り」に迫られたのはヘッジファンド(HF)。銀行は資本余力もあるし一部「ヘッジ会計」も認められているため慌てて「損切り」する必要はないがHFはそうはいかない。国債とスワップは別々にMTM(時価会計)されているため、内規に抵触すれば即「損切り」。「マーケットがおかしい」なんて泣き言は認められない
おそらくトリガーになったのは ↓
ミランCEA委員長: ”外国が国内に保有する米国債(たとえば日本政府の外貨準備)に「30%の源泉徴収税」を課すことを提案”
随分滅茶苦茶な "提案" だ。何せ日中両国が持つ米国債は2兆ドル余。これが一気に売りに出ればマーケットは壊れる。これではHFが慌てて「損切り」に突っ走るのも致し方ない。筆者も経験があるが「資金繰り」を知らない人は現実を無視した "提案" をする事がある。日本と違いアメリカは国債の多くを海外投資に依存。 "Tariff Man" に「関税」以外で海外から税金を徴収する方法を聞かれて答えたのかもしれないが無知にも程がある
幸か不幸か、この米国債の急落が「関税」を一時止めることになったのはなんたる皮肉。「損して得取れ」という日本のいい諺があるのでそれを贈りたい。こんな ”追い剥ぎ" 政策はかえって取れる物を取れなくしてしまう(日本の増税路線も同じ)
「スワップ」=「デリバティブ」は国債と違って純粋に「金利」見通しだけを反映する代物なので、ここからの乖離は "プレミアム" =上乗せ金利という解釈になる。国債のみならず社債やモーゲージにも用いられる尺度で「信用リスク」を反映する。端的にいえば「どれだけ危ないか」=デフォルト(倒産・破綻)リスク
JGBを見てもらえば判るが1年が+0.05%なのに対し*10年は▼0.24%、20年▼0.56%、30年▼0.69%と "プレミアム" が拡大。「どんどん危なくなっていく」のが判る。それだけ「借金」が多いと言うこと
*「ゼロ金利政策」が罪深いのは、この "信用プレミアム" を押しつぶしてしまうこと。緊張感の欠如は結果として駄目な資産、企業等を延命させ "創意工夫" を殺してしまう。これが「失われた30年」の原因の一つ。これを顕在化させたのが「インフレ」→「利上げ」の成果でもある
36兆ドル ≓ 5,300兆円もの「借金苦」に喘ぐ米国債も同様で、これではいくら「スワップ」をPayしても「ヘッジ」できない。「損」を限定したければ国債をたたき売るのみ。そもそも「現物」=「国債」と「デリバティブ」≓「スワップ」の間には ”闇” が存在する。完璧な「ヘッジ」など市場には存在しない。今回の米国債の急落がその事を如実に物語っている
筆者の担当した「資金繰り」は究極の「現物」。「お金」が足りなければ「お金」そのものを取ってくるしかなく、どんなデリバティブを駆使しても「ヘッジ」出来ない。HFには「デリバティブかぶれ」したトレーダーも多く、今回は良い勉強になったはず(首にならなければ。苦笑)。先物もスワップもオプションも所詮 ”派生商品” 。散々苦労した筆者に言わせれば「現物」は遙かに ”重い” 。そういう事を思い出させる相場だった