"逆の目" -「インフレ」≓「価格上昇」< 消費減退?

中東での「戦争」勃発で原油価格急騰→「インフレ」懸念の報道ばかりだが、実は「損切丸」、60:40で "逆の目" を考えている。「価格上昇」が消費減退を招くシナリオだ
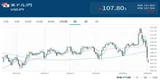
今でも鮮明に覚えてるのは、確かリーマンショック直前の2008年にWTIが@140ドルまで上昇( ↑ 標題チャート)、国内のレギュラーガソリン価格が1リットル@200円に迫ろうかという時に道路を走る車が激減。日本では鉄道などの交通網が発達しているので現象が顕れやすかったのかもしれないが、車社会のアメリカでも週末のお出かけが減るなど同様の反応が出ていた
そもそもCPI(消費者物価指数)では食品・エネルギーを "コア" から外し、金融政策の決定に及ぼす影響は小さい。なぜなら「価格上昇」自体が消費減退を招き価格の自律調整メカニズムが働くから。車がダメなら電車もあるし、最近なら米(Rice)がダメならパンもパスタもある(やっと銘柄米が5㎏@3,000円台に落ちてきた模様)。選択肢の多い先進国なら利上げなどしなくても価格はあるべき値段に戻ってくる。「金利」で抑えなければいけないのは「人件費」≓「雇用」のタイト化による「インフレ」である
さて現状のアメリカで原油価格急騰は経済にどういう影響を及ぼすか
昨年末頃から「関税」の価格転嫁が顕在化し「価格上昇」が鮮明化。加えて「AI脅威論」や政府機関の大リストラで雇用情勢は悪化し可処分所得が激減。違憲判決が出た「相互関税」だが政府は+15%の "増税" を続ける姿勢を堅持している。39兆ドル(≓6,000兆円)もの「借金」を抱え年間利払いが▼200兆円にもなろうとする政府の台所事情を鑑みればやむを得ない部分もある。加えて今回の「戦争」による大出費。無い袖は振れない
こんな状況で高いガソリン価格を維持できるだろうか。下手をするとパンデミックでもないのに在宅勤務が増え、2020年頃に逆戻りする可能性すらある。不要な外出を減らせば消費は大きく減退する。結果景気後退を招けば今の日本の「米」価格同様ガソリン価格はズルズルと下がる結果になる
FRBは悩ましい。表面的とは言え「価格上昇」が鮮明である間は利下げには踏み切れない。かといって雇用悪化を傍観して対応が遅れればリセッションを招く。まさに "Walking on the Tight Rope" (細い綱渡り)。「借金」の利払いを軽くしたい元・不動産企業のオーナーも黙ってはいないだろう
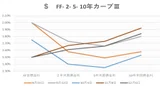
そういう複雑な状況を示唆しているのが米国債のイールドカーブ ↓ 。当面利下げはないが、かといってその可能性も完全には排除できない。スタグフレーションリスクを勘案すれば長期債も安易に買えない


「借金」が重荷になっている状況は日本も同様。選挙が終わって消費税減税の話になっているが、財政懸念で「円安」になれば減税分など簡単に吹き飛んでしまう。せっかく暫定税率を廃止したのに「円安」+「原油高」でガソリン価格も再度上昇。結局「借金」からは逃れられない。さすがに最近はMMT(現代貨幣論)を声高に叫ぶ人達は激減したが、自分たちの生活がインフレに圧迫されてレトリック(詭弁)に気付いたのだろう
主要通貨を持たず「円安」に晒されている日本はある意味アメリカより状況が厳しい。インフレがマイルドなのが救いだが、それは雇用者が実質マイナス賃金で我慢しているからに他ならない。このタガが外れると一気にスタグフレーションに向かう(いや、もう真っ只中かも)。だからJGBのイールドカーブがこんなにスティープニング=長期>短期金利の傾斜化している


せっかく40年JGB@4%等々で金利上昇が一旦ピークを打ち、内外から買いが入って金利が低下に転じているが、それは日銀がきちんと利上げをしインフレを抑え込む事が前提。選挙圧勝で「利上げするなんてアホ」が復活、また利上げが先延ばしになるようだと元の木阿弥。再びJGBを強烈なスティープニングが襲う。当然 リブート?「円キャリートレード」- 鮮明化する「K字型経済」|損切丸 「円安」→ スタグフレーションまっしぐら

ただこちらも原油価格上昇→消費減退の影響からは免れない。「6公4民」で家計負担は既に限界を超えており、これ以上の可処分所得減少には耐えられまい。そこへアメリカの景気後退が重なれば雇用も悪化し "火の車" 。米国債同様JGBも "逆の目" で金利低下もあり得ると筆者は読んでいる
そうなると日経平均@5万円とかNYダウ@48,000ドルとかが維持可能か疑問も湧く。金利が低下するといってもおそらく5年以下の短期金利が主で、スタグフレーションリスクが色濃く残る中長期金利は高止まり、最悪上昇の懸念もある。そうなると不動産・株式市場等への悪影響は免れない

これは元・金利トレーダーの悲しき習性(苦笑)で今後の展開を先読みしているだけだがサブシナリオとして頭には入れておきたい。おそらく米国債あるいはJGBのイールドカーブの形状変化がその答えを出していくだろう。 "マーケットの正直者" 「金利」には実に多くのヒントが潜んでいる