「ドル」と「円」、どっちが弱いの?

上がったり下がったり不規則運動を繰り返す「ドル円」。"Ms. Watanabe" もさぞ売り買いに迷っていることだろう
「ドル」と「円」、一体どっちが弱いの?
「ドル」は既に「主要通貨」としての "価値" を失いつつある|損切丸 の視点に立てば「ドル売り」。実際カナダやメキシコを中心に米国観光客は減っているようだし、映画も音楽も 「憧れのアメリカ」の終焉。ー「音楽」「映画」等のソフト産業の変遷と共に。|損切丸 の傾向は顕著。GAFAの存在感は依然として強いものの、「ドル」に対する需要は漸減している。まあ大統領があれでは致し方なかろう
一方「お金」に論点を絞ると少し違って見えてくる。例えば「相互関税」妥結で日本が呑まされた80兆円もの「投資」。米大統領が案件の決定権を握るらしいから彼にとっては単なる "大きな財布" 。日本の政府系銀行から「借金」の形で引っ張り出すのだろうが、いずれにしろ巨額の「ドル買い円売り」になるのは間違いない。その他旅客機や武器の購入も迫られている
「金利」はどうだろう
主要国の中で「ドル」は依然高金利を保っているため「お金」は集まりやすい。一方「低金利」≓「マイナス実質金利」が顕著なのが「円」。トルコのCPIが徐々に下がってきたため10年国債金利では遂に「プラス金利」に転換。JGB(日本国債)だけが "置き去り" になってしまった

これで海外投資家に「円」やJGBを買え、というのも無理がある。最近は20年超の超長期債を中心に定例入札での海外比率が上昇しているが「円高」期待がベース。おそらく@1.5%程度までの日銀による+1%程度の追加「利上げ」≓「中立金利」で@120~130円台のドル円を想定している
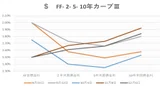
だがその「利上げ」が遅々として進まない。「金利」の常識では「インフレ」が進む中「利上げ」が遅れる事はイールドカーブの「スティープニング」=長期>短期金利の傾斜化、即ち "JGB売り" を呼ぶ。「円キャリートレード」が続く事で「円高」も阻害され、超長期のJGBを持つ海外投資家にとってはダブルパンチ。あきらめて「損切り」に動くところも出てこよう


「中立金利」の議論で言えば「ユーロ」は既に@2%で達成、「ドル」も恫喝に合いながらも@3.5%(筆者推定 ↓ )を目指す流れ。一体「円」は達成にあと何年かかるのだろう。その内「中立金利」自体が変化してしまう


@172~173円でウロウロする「ユーロ円」や@200円近い「ポンド円」を見れば、市場で起きているのは「円高」ではなく「ドル売り・円売り」。「ドル円」に関しては「不人気投票」の様相を呈している。確かに今のアメリカと日本を比べれば政治的状況を含め悩ましい
もっともヨーロッパは盤石かといえばさにあらず。フランスは内閣総辞職など大荒れだし、傾斜しすぎた中国の不況でドイツの自動車産業等も青息吐息。「金利」に関しても30年ドイツ国債金利はJGBに追随され、必ずしも魅力的とは言えなくなってきた。「不人気投票」の中で「お金」がやむを得ず逃避している側面も強く、ここ数年の「ドル高」のような力強さはない

最近では日本株のパフォーマンスが上回っており、あれだけ大人気だった「オルカン」「S&P」も順位を落としている。確かにここから過去数年のような大きな「ドル高」は見込みにくい。「金利」面で「ドル安円高」のきっかけがあるとしたら、日銀、FRBどちらかが「中立金利」を離れて動く局面
i.e., FRBが@3%まで「利下げ」 and/or 日銀が@2%まで「利上げ」
だがその時に日米株価が今のようなパフォーマンスを維持できるかどうかは不透明だ。@120~130円の「円高」になれば10兆円規模の「オルカン」「S&P」 and/or 日本株の「損切り」が想定されるからだ
そういう意味ではまさに 「金利」の時代|損切丸 。20年以上「金利の無い世界」で生きてきた日本の現役世代にとっては "試練の時" が続くが「損切丸」が少しでも参考になればと思う。みなさんの普通預金の金利を確認していただければ「利息」が100倍以上になっているはず。「利上げ」は必ずしも悪いことばかりではない
何度も書いているが、我々日本人が思う以上にマーケットにおける「円」の存在感は大きい。2大国債市場である米国債とJGBが世界中の「お金」が動き出す起点になる。そういう意味では日銀が早く「中立金利」を達成することが市場の安定化に繋がるはずだが、首相が辞めたりどうも心許ない。「ドル円」が不安定なままだとマーケットの混乱も続くだろう。「金利」の発するメッセージはこれまで以上に大事になってくる