AIエージェント「実行フェーズ」で選ばれる会社、静かに消える会社。導入支援関連の厳選20銘柄

生成AI市場の評価軸が、「高性能なモデルを使えるか」から「企業の実務を安全に任せられるか」へ移り始めています。AIエージェントは、人の質問に答えるだけでなく、社内データを検索し、複数システムを操作し、申請・発注・顧客対応・開発などの業務を連続して処理する技術です。しかし、実行権限を持たせるほど、誤操作、情報漏えい、既存システムとの不整合、責任所在といった問題も大きくなります。Gartnerが2026年6月に公表した調査では、エージェント型AIをすでに導入している組織は17%にとどまる一方、60%超が2年以内の導入を計画していました。市場は関心段階を脱しつつありますが、本格実装はまだ序盤です。

国内でも同じ傾向が見られます。IPAの「DX動向2026」は、生成AIの利用が拡大する一方、効果が業務効率化や処理速度の向上に偏り、売上拡大や事業変革まで到達した企業は限られると指摘しました。また、IPAが選定した「情報セキュリティ10大脅威 2026」では、「AIの利用をめぐるサイバーリスク」が組織部門の3位に入りました。AIエージェントを業務へ接続する段階では、モデル選定以上に、データ整備、権限設計、監査ログ、基幹システム連携、利用部門の教育が重要になります。
政策面では、経済産業省が2026年3月にGENIAC採択事業から得られた共通課題と成功のヒントを整理し、社会実装を意識した開発支援を強めています。「デジタル化・AI導入補助金2026」も3月30日から申請受付が始まり、中小企業のAI・IT導入を後押ししています。これから選ばれるのは、デモ画面を作る会社ではなく、業務を分解し、必要なデータを整え、既存システムにつなぎ、現場に定着させ、稼働後も改善できる会社です。本記事では、この「最後の一里」を担える東証上場企業を、総合実装、変革コンサル、AI基盤、専門開発、クラウド・運用の5領域から20銘柄に厳選しました。
本記事は情報提供を目的としたものであり、特定銘柄の購入・売却を推奨するものではありません。投資判断はご自身の責任で行ってください。情報の正確性には万全を期していますが、その完全性や将来の業績を保証するものではありません。決算、上場状況、事業内容などの最新情報は、必ず各企業のIR資料や適時開示でご確認ください。本記事は2026年8月3日時点の情報に基づいています。
基幹・大企業向け総合実装
大企業のAIエージェント導入では、ERP、会計、決済、顧客管理、製造、セキュリティなど既存システムとの接続が避けられません。長年にわたる基幹システム構築実績と、運用・保守まで引き受ける体制を持つ企業が中心です。
【統合後の総合力で実装を担う】TISI(3626)
◎ 事業内容:
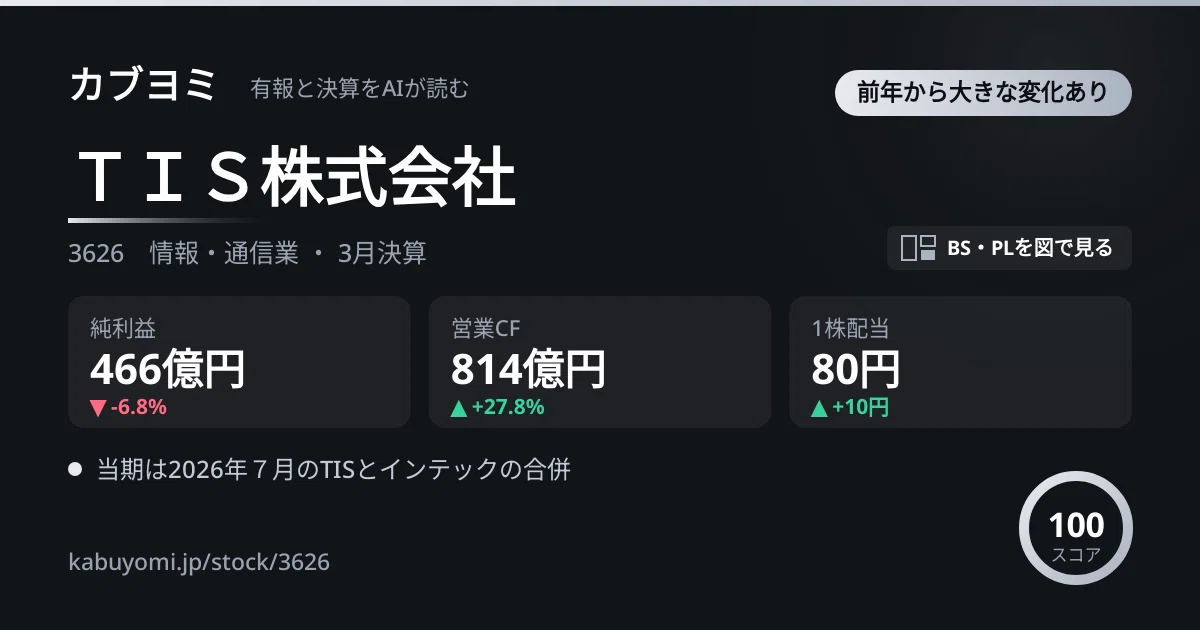
金融、決済、製造、流通、公共などの基幹システムを、企画・開発からクラウド移行、運用まで提供する総合ITサービス企業です。2026年7月にTISがインテックを吸収合併し、商号をTISIへ変更しました。決済分野や企業向けシステムに加え、データ・AI活用支援を収益基盤としています。
・会社HP:
◎ 注目理由:
AIエージェントの全社導入では、AIモデルだけでなく、基幹データへの接続、アクセス制御、業務フロー、運用監視をまとめて設計する必要があります。TISIは2026年3月期の連結売上高が5,964億79百万円、連結従業員数が2万1,598人に達する国内有数の実装体制を持ちます。2026年5月には、AI戦略の策定から業務選定、エージェント構築、効果測定までを一体提供する「IntegriA」を発表しました。ノーコード基盤、複数エージェントを統括する仕組み、外部ツール連携規格MCPなどを組み合わせる設計です。
具体例として、artience向けのAgentic AI Platformでは、2030年度までに年間16万時間の業務削減を目標とし、情報検索、判断支援、業務実行へ段階的に機能を広げます。2026年6月にはAWSと2年間の戦略的協業を開始し、生成AI戦略から導入後の効果創出まで支援する体制も整えました。統合後はTISの金融・決済ノウハウとインテックの地域・公共・インフラ基盤を一体運用できるため、AIエージェントを全社システムへ展開する大型案件で存在感を示せるかが焦点です。
◎ 企業沿革・最近の動向:
上場会社は2008年、TISとインテックホールディングスの経営統合によりITホールディングスとして発足しました。2016年に旧TISを吸収合併してTISへ改称し、2026年7月1日にインテックとの合併とTISIへの商号変更を完了しています。合併直前からAIエージェント基盤、AWSとの協業、企業別の導入事例を相次いで公表しており、統合効果をAI・データ領域へ振り向ける姿勢が鮮明です。
◎ リスク要因:
大型案件の採算悪化や品質問題に加え、合併後の組織・人事・営業体制の統合が計画どおり進まない可能性があります。AI投資が顧客企業の検証段階にとどまれば、受注の大型化も遅れます。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
◎ 参考URL(カブヨミ):
【金融・公共を支える安全実装】BIPROGY(8056)
◎ 事業内容:
金融機関、官公庁、流通、航空、製造などに対し、システム構築、クラウド、アウトソーシング、業務アプリを提供します。旧日本ユニシスとして大型基幹システムを支えてきた実績を持ち、現在は顧客企業やパートナーとサービスを共同開発する「デジタルコモンズ」を掲げています。
・会社HP:
◎ 注目理由:
AIエージェントの実行範囲を広げるほど、本人確認、権限管理、データ保護、処理履歴の保存が重要になります。BIPROGYは金融・公共など停止や誤処理が許されにくい分野で、基幹システムと運用を長期間担ってきた点が強みです。2026年3月期の売上収益は4,336億86百万円で前期比7.3%増、営業利益は426億4百万円で9.1%増、親会社株主帰属利益は312億9百万円で15.7%増となりました。既存顧客基盤を起点に、AI導入を追加案件へつなげやすい財務構造です。
同社はMicrosoft 365 Copilotの導入検討、環境構築、利用定着、ガバナンスまでを一括支援しています。さらに「Data&AI Innovation Lab」では、業界別の業務シナリオにAIを組み込み、導入後の評価と改善を継続する体制を整備しました。2026年2月には、課題整理、エージェント設計、試作、セキュリティ評価、利用部門への展開を支援する共創サービスも開始しています。エージェントを作って納品するのではなく、顧客組織の運用ルールまで含めて設計できる点が、金融・公共案件での差別化要因になります。
◎ 企業沿革・最近の動向:
1958年に設立され、1988年に日本ユニシス、2022年にBIPROGYへ商号を変更しました。メインフレーム時代から金融、航空、公共システムを支え、近年はクラウド、データ、AIへ事業領域を拡大しています。2025年から2026年にかけては、Microsoft Copilot支援、AI共創サービス、データ・AI専門組織を相次いで強化し、実証実験後の運用定着を重視する方向へ転換しています。
◎ リスク要因:
公共・金融の大型プロジェクトで障害や情報管理問題が発生した場合、追加費用と信用低下が生じます。慎重な顧客が多く、AI案件の契約決定まで時間を要する点にも注意が必要です。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
◎ 参考URL(カブヨミ):
【経営と基幹をつなぐ実装力】野村総合研究所(4307)
◎ 事業内容:
コンサルティングとITソリューションを組み合わせ、金融、流通、製造、公共分野の経営改革を支援します。証券会社向け共同利用システムなど継続収入型のIT基盤を持ち、構想策定から開発、クラウド、セキュリティ、運用までを一社で提供できる点が特徴です。
・会社HP:
◎ 注目理由:
AIエージェントの成否は、「どの業務を変えるか」という経営課題と、「既存システムをどう変更するか」という技術課題を同時に解けるかで決まります。NRIは経営コンサルタントとシステムエンジニアを社内に抱え、特に金融機関の制度対応、共同利用型サービス、厳格な運用で蓄積した知見を持ちます。2027年3月期第1四半期の売上収益は2,104億55百万円で前年同期比7.5%増、営業利益は417億11百万円で12.0%増、営業利益率は19.8%でした。国内売上収益も8.4%増、国内営業利益は11.6%増となっています。
同社の優位性は、AIエージェント単体の販売ではなく、金融取引、顧客管理、リスク管理、セキュリティ監視など、間違いが許されない業務へ組み込めることです。2026年3月期の売上収益は8,147億円、2026年3月末のグループ従業員数は1万6,894人で、全社展開に必要な開発・運用要員も厚い体制です。反面、AIで既存開発が効率化されるほど、従来の人月型収益を高付加価値サービスへ置き換える必要があります。共同利用基盤にAI機能を標準搭載し、継続課金につなげられるかが注目点です。
◎ 企業沿革・最近の動向:
1965年に設立され、調査・コンサルティングとコンピューターサービスを組み合わせる事業モデルを築きました。長年、証券、銀行、保険、流通などの共同利用型システムを拡大し、現在はコンサルティング、金融IT、産業IT、IT基盤サービスを展開しています。2026年7月に公表した2027年3月期第1四半期決算では、売上収益と営業利益がともに増加し、AI投資を吸収できる収益力を維持しました。
◎ リスク要因:
金融機関など大口顧客への依存、大型システムの障害、海外事業の採算悪化が主なリスクです。生成AIによる開発効率化が、人月型案件の単価下落圧力になる可能性もあります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/4307.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/4307?og=lws
【業務設計から運用まで伴走】電通総研(4812)
◎ 事業内容:
製造業向け設計・開発システム、会計・人事などの企業管理システム、金融ソリューション、マーケティング変革支援を提供します。コンサルティング、システム開発、独自ソフト、電通グループの顧客接点を組み合わせ、企業の業務改革を支援しています。
・会社HP:
◎ 注目理由:
電通総研は、AIエージェントを社内業務だけでなく、顧客体験、営業、マーケティング、製造開発へ広げられる点が特徴です。2026年12月期上期の売上高は886億49百万円で前年同期比10.5%増、営業利益は123億42百万円で15.8%増、親会社株主帰属利益は88億88百万円で15.7%増でした。通期計画も売上高1,820億円、営業利益255億円としており、AI関連の人材・製品開発へ投資できる収益基盤があります。
Microsoft Foundryを活用した支援では、業務要件、KPI、データ、ガバナンスの整理から、RAG、複数エージェント、Azure上の実装、監視、教育までを対象としています。2026年5月に発表した「AI For Growth 3.0」では、電通ジャパンのAI専門家約1,000人を束ね、10種類のマーケティング特化型エージェントや1億人規模のAIペルソナを活用する構想を示しました。AIが判断した結果を広告、営業、顧客管理システムの実行へつなぐには、電通の顧客理解と電通総研のシステム構築力を連結できることが重要です。
◎ 企業沿革・最近の動向:
1975年、電通と米General Electricの合弁で設立され、2000年に上場しました。旧社名は電通国際情報サービスで、2024年1月に電通総研へ変更し、シンクタンク、コンサルティング、システム開発を統合する方針を明確にしました。2026年にはMicrosoft系AIエージェント支援と電通グループ横断の「AI For Growth 3.0」を発表し、構想から運用までの一体提供を進めています。
◎ リスク要因:
電通グループとの取引やブランドへの依存、製造業のIT投資循環、大型案件の採算変動がリスクです。マーケティング領域では個人情報規制やAI生成物の権利処理も課題になります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/4812.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/4812?og=lws
【製造現場を知るAI実装企業】日鉄ソリューションズ(2327)
◎ 事業内容:
日本製鉄の製造現場で培ったシステム構築・運用技術を基盤に、製造、流通、金融、通信、公共向けのITサービスを提供します。経営・業務コンサルティングからアプリ開発、クラウド、データセンター、運用保守までを担う大規模SI企業です。
・会社HP:
https://www.nssol.nipponsteel.com/
◎ 注目理由:
製造業でAIエージェントを動かすには、文書検索だけでなく、生産計画、設備、品質、在庫、調達など複数のデータを安全につなぐ必要があります。日鉄ソリューションズは、止められない製鉄所のシステムを長年運用してきた経験を持ち、現場データと基幹システムの統合に強みがあります。2027年3月期第1四半期の売上収益は936億60百万円で前年同期比13.3%増、営業利益は92億28百万円で8.8%増でした。通期計画は売上収益4,190億円、営業利益485億円です。
同社は、企業内データを参照して作業を実行するAIエージェント関連サービスに加え、データ品質やメタデータ管理を自動化するデータマネジメントエージェントを展開しています。AIエージェントが誤ったデータを基に処理を進める危険を減らすには、データの意味、更新日、権限、系統を管理する機能が欠かせません。2025年7月には生成AI・AIエージェント活用を支援する「NSDevia」を開始しました。2026年3月期の連結売上収益は3,813億円、従業員数は1万276人で、大規模な製造業展開を支えられる体制です。
◎ 企業沿革・最近の動向:
1980年に日鐵コンピュータシステムとして設立され、2001年に新日本製鐵の情報通信事業を統合しました。2019年に現在の日鉄ソリューションズへ改称し、東証プライム市場に上場しています。2025年のNSDevia開始後、AIエージェントとデータ管理のサービスを拡充し、2026年7月発表の第1四半期決算でも二桁増収を確保しました。
◎ リスク要因:
親会社の日本製鉄向け売上が連結売上高の約2割を占め、鉄鋼業の投資動向に影響されます。製造システムの障害や、大型案件の開発遅延・原価超過にも注意が必要です。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/2327.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/2327?og=lws
変革コンサルと業務定着支援
AIエージェントの導入が失敗する大きな理由は、現在の業務をそのまま自動化しようとすることです。業務プロセスを再設計し、利用部門の役割や評価指標まで変えられる企業を選びました。
【品質保証からAI変革へ展開】SHIFT(3697)
◎ 事業内容:
ソフトウェアテスト・品質保証を起点に、ITコンサルティング、開発、セキュリティ、運用、マーケティングまで事業を拡大しています。企業のIT予算全体を対象とする「売れるサービスづくり」を掲げ、M&Aで専門機能を補完する成長モデルです。
・会社HP:
◎ 注目理由:
AIエージェントは、回答精度だけでなく、誤操作、想定外の分岐、権限逸脱を継続的にテストする必要があります。品質保証を主力としてきたSHIFTにとって、エージェントの評価、監視、改善は既存能力を転用しやすい領域です。2026年8月期第3四半期累計の売上高は1,158億48百万円で前年同期比21.4%増でした。一方、営業利益は113億83百万円で4.3%減、持分法投資損失の影響などにより経常利益は73億12百万円となっています。成長投資と利益回復の両立が焦点です。
2026年7月確認時点で、同社はサービス顧客2,228社、社内外で活用するAIエージェント4,400体を掲げています。会計処理を自律化する社内AIエージェントの事例は、2026年7月に経済産業省の調査でも紹介されました。SHIFTはテスト工程だけでなく、業務分析、開発、導入後の品質管理をグループ内で提供できます。AI導入によって従来のテスト工数が減少する可能性がある一方、「AIが作ったシステムとAIエージェントを誰が検証するか」という新市場を獲得できれば、品質保証会社からAI時代の運用統制会社へ転換できます。
◎ 企業沿革・最近の動向:
2005年に設立され、2009年にソフトウェアテスト事業へ本格参入、2014年に上場しました。その後はコンサル、開発、セキュリティ企業を買収し、IT工程全体へ対象を拡大しています。2025年以降は「AX」を掲げてAIエージェントの内製と顧客展開を進め、2026年には自律型会計処理など、単純な生成AI利用を超える事例を公表しました。
◎ リスク要因:
多数の買収企業を統合できない場合、管理コストやのれん負担が増えます。採用費と人件費の上昇、AI投資の先行、持分法投資損失が短期利益を圧迫する可能性があります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/3697.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/3697?og=lws
【大企業のAI変革を実行支援】ベイカレント(6532)
◎ 事業内容:
国内大企業や政府機関に対し、経営戦略、業務改革、DX、AI、データ分析、ERP、クラウド、セキュリティなどのコンサルティングを提供します。戦略提言だけでなく、プロジェクト管理、システム実装、現場定着まで支援する総合コンサルティング企業です。
・会社HP:
◎ 注目理由:
AIエージェント導入では、経営層が期待する投資効果と、現場が必要とする業務設計をつなぐ役割が必要です。ベイカレントは特定の製品販売を主軸とせず、企業ごとのAI戦略、データ基盤、セキュリティ、システム実装を組み合わせられます。2026年2月期の連結売上高は1,483億円、2026年4月時点の連結従業員数は7,551人でした。国内企業としては大規模なコンサルタント供給力を持ち、複数部門にまたがる全社プロジェクトへ人員を配置できます。
同社のAI支援は、活用テーマの選定、ロードマップ、リスク管理、モデル・基盤選定、開発、現場展開までを対象としています。セキュリティフレームワークや全社AI変革戦略の策定事例も示しており、AIエージェントを単一部門の試作で終わらせず、組織制度や業務KPIへ落とし込む能力が評価点です。AIツールの機能差が縮小すると、顧客企業の複雑な意思決定を整理し、部門間の合意を作る能力が重要になります。反対に、AIによる資料作成や分析の自動化が進めば、若手コンサルタント中心の作業モデルを再構築できるかも問われます。
◎ 企業沿革・最近の動向:
1998年に創業し、ITコンサルティングとシステム支援を起点に事業を拡大しました。2016年9月に東証マザーズへ上場し、現在は東証プライム市場の株式会社ベイカレントとして、コンサルティング子会社を含む体制を運営しています。2026年7月には東京大学との共同調査結果を公表し、DXと企業経営に関する知見の蓄積も進めました。
◎ リスク要因:
コンサルタントの採用・定着と高い稼働率を維持できない場合、利益率が低下します。AIによる分析・資料作成の自動化が進み、従来型コンサル業務の単価が下落する可能性もあります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/6532.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/6532?og=lws
【少数精鋭で変革を設計する】シグマクシス・ホールディングス(6088)
◎ 事業内容:
企業変革を支援するコンサルティング事業と、事業投資・新規事業開発を行う投資事業を展開します。戦略、組織、業務、デジタル技術を横断し、顧客企業と共同で変革プロジェクトを設計・実行することを特徴としています。
・会社HP:
◎ 注目理由:
AIエージェント導入では、業務を細かく分解し、人が判断すべき部分とAIへ任せる部分を再定義する必要があります。シグマクシスはシステム受託開発の規模では大手SIに及びませんが、経営変革、組織設計、事業開発を含む上流工程に強みを持ちます。2026年3月期第3四半期累計の売上高は180億26百万円で前年同期比7%減でしたが、経常利益は47億85百万円で3%増、経常利益率は26.5%でした。案件の開始遅延が売上へ影響する一方、採算管理によって利益を伸ばしています。
2026年3月期第1四半期時点では、コンサルタント数が692人で前年同期比13%増、顧客数は118社で5%増、上位10社の売上構成比は51.4%でした。顧客満足度は97%とされ、少数の大企業と深い関係を築くモデルです。AIエージェントについては、経営、組織、働き方への影響を整理し、実装後の役割変更まで支援するアプローチを打ち出しています。大企業がAIエージェントを複数部門へ展開する際、技術選定より前に必要となる業務ポートフォリオの整理やガバナンス設計で商機があります。
◎ 企業沿革・最近の動向:
2008年に設立され、企業変革を実現まで案内する「シェルパ」を掲げてコンサルティングを開始しました。2013年に上場し、2021年に持株会社体制へ移行しています。2025年から2026年にかけてはAIエージェントが組織や事業モデルを変える可能性について情報発信を強化し、コンサルタントの増員と高採算案件への集中を進めました。
◎ リスク要因:
上位顧客への売上集中度が高く、大型案件の開始延期が四半期業績を左右します。少数精鋭型のため、コンサルタントの採用難や退職が受注能力を制約する可能性があります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/6088.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/6088?og=lws
【現場変革と内製化を支える】エル・ティー・エス(6560)
◎ 事業内容:
企業変革支援、業務プロセス改革、IT導入、データ活用、人材育成を提供します。コンサルタントが顧客側の現場へ入り、変革を実行できる組織能力を高めることを重視しています。IT人材・企業をつなぐプラットフォーム事業も展開します。
・会社HP:
◎ 注目理由:
AIエージェントは導入しただけでは定着せず、業務手順、権限、担当者の役割、教育、評価指標を同時に変更する必要があります。LTSは「変革実行能力」を顧客側に残すことを重視しており、AIの内製化支援と相性があります。2026年12月期第1四半期の売上高は43億91百万円で前年同期比0.7%減でしたが、営業利益は4億96百万円で17.3%増、純利益は4億19百万円で26.0%増でした。通期計画は売上高183億円で7.0%増、営業利益16億円で34.9%増です。
同社のAIトランスフォーメーション支援は、AI CoEの設計、生成AI・自律型エージェントの導入、AI駆動開発、データ管理、利用者教育までを対象とします。2026年7月には、専門家が業務現場に入り、AIエージェントやアプリを構築しながらBPOまで担うサービスを発表しました。AIの試作品を作るだけでなく、業務そのものを引き受けながら改善できるため、顧客がAI人材を確保できない場合にも導入を進めやすいモデルです。継続運用を受託できれば、単発コンサルからストック型収益への移行余地も生まれます。
◎ 企業沿革・最近の動向:
2002年にエル・ティー・ソリューションズとして設立され、顧客側に立った現場変革支援から事業を始めました。2017年に上場し、現在は東証プライム市場でコンサルティングとIT人材プラットフォームを展開しています。2025年以降はAI CoE、AI駆動開発、自律型エージェント、FDE型支援を拡充し、2026年7月にはAIとBPOを組み合わせた定着支援へ踏み込みました。
◎ リスク要因:
大型プロジェクトの進行遅延や採算悪化、コンサルタントの稼働率低下が利益を圧迫します。AI支援を拡大するための人材採用と育成が需要に追いつかない可能性もあります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/6560.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/6560?og=lws
【データ専門家が実装を伴走】TDSE(7046)
◎ 事業内容:
データ分析、AIモデル開発、生成AI・AIエージェント構築、データ基盤整備を支援する専門企業です。データの棚卸しから分析、システム実装、運用までを提供し、対話型AI製品やSNS分析サービスなどの継続課金型事業も展開します。
・会社HP:
◎ 注目理由:
AIエージェントは、企業データの所在や品質が整理されていなければ正しく動きません。TDSEはデータサイエンティストとエンジニアが従業員の約80%を占め、データ調査、モデル開発、システム化、運用を一体で支援します。2026年4月時点の従業員数は194人、累計支援企業は600社超です。2026年3月期の売上高は30億5百万円で前期比11.4%増、営業利益は2億14百万円で7.8%増、純利益は1億74百万円で27.8%増となりました。
2026年7月には、機密データを外部へ出しにくい企業向けに、オンプレミス環境で動作するAIエージェント基盤「AI Forge」を発表しました。LLMやDify、ガードレールを組み合わせ、事前診断、環境構築、エージェント開発、セキュリティ、運用まで支援します。中期計画「SHIFT2028」では、AIエージェントを次世代の労働力と位置づけ、エージェント関連売上と継続収益の構成比を高める方針です。規模は小さいものの、データ専門家が顧客データの実態を確認してから実装するため、汎用ツール販売会社との差別化が可能です。
◎ 企業沿革・最近の動向:
2013年に設立され、データサイエンスとAIコンサルティングを中心に事業を拡大し、2018年に上場しました。従来の受託分析に加え、対話型AIやSNS分析など製品型事業を育成しています。2026年にはAIエージェントを中期戦略の中心に据え、7月にオンプレミス型のAI Forgeを発表するなど、機密性の高い企業データを扱う市場へ対象を広げています。
◎ リスク要因:
企業規模が小さく、大型案件の検収時期や人員配置が四半期業績を左右します。2027年3月期は先行投資で営業減益を見込んでおり、投資回収が遅れる可能性があります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/7046.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/7046?og=lws
AIエージェント基盤・業務SaaS
企業がゼロからエージェントを開発するのではなく、問い合わせ、営業、社内検索、文書作成などの共通業務には製品型サービスが使われます。導入社数、継続利用、業務データの蓄積が競争力になる企業群です。
【対話AIから業務実行へ進化】PKSHA Technology(3993)
◎ 事業内容:
自然言語処理、機械学習、画像認識を活用したAIソリューションと、コンタクトセンター、社内問い合わせ、対話支援などのAI SaaSを提供します。個別開発と製品型サービスを循環させ、顧客企業で得たニーズを共通機能へ反映する事業モデルです。
・会社HP:
◎ 注目理由:
PKSHAは、問い合わせに回答するチャットボットから、複数の社内システムを操作するAIエージェント基盤へ製品を拡張しています。2026年9月期上期の売上収益は187億12百万円で前年同期比85.8%増、事業利益は34億1百万円で58.5%増でした。通期計画は売上収益350億円で60.8%増、事業利益50億円で29.0%増です。M&Aの影響を含むため単純比較には注意が必要ですが、AI SaaSを拡大する投資余力は増しています。
同社グループのAI・ソフトウェア導入実績は累計4,400社超に達し、AI SaaSは2,600社超、国内上場企業時価総額上位100社の約70%がグループ製品を利用するとしています。AGSの社内問い合わせ事例では、導入後3カ月で約200件のFAQを整備し、利用率は日次30~40%に達しました。東京海上日動のコンタクトセンターでは、年間約700万件の問い合わせ業務へのAI導入が2026年3月に始まっています。利用データを蓄積しながら回答、判断、処理実行へ機能を広げられる点は、製品型エージェント企業としての優位性です。
◎ 企業沿革・最近の動向:
2012年にAppReSearchとして設立され、その後PKSHA Technologyへ改称しました。2017年に上場し、2024年9月に東証プライム市場へ移行しています。対話AI、FAQ、音声認識などを買収と自社開発で拡充し、2025年から2026年にかけては「AI Agents Platform」を前面に出し、社内問い合わせや大規模コンタクトセンターでの実装を進めています。
◎ リスク要因:
買収に伴うのれん・無形資産の負担と、複数製品の統合が課題です。海外大手のAI機能が標準化されれば、対話AIや社内検索機能の価格競争が強まる可能性があります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/3993.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/3993?og=lws
【現場が作れるエージェント基盤】エクサウィザーズ(4259)
◎ 事業内容:
生成AI、業務AI、介護・医療AIを活用したサービスを開発し、企業の生産性向上と社会課題解決を支援します。企業向け「exaBase」シリーズを中心に、生成AI基盤、エージェント開発、営業支援、研修、IR業務支援などを提供しています。
・会社HP:
◎ 注目理由:
エクサウィザーズは、専門エンジニアだけでなく、各部門の担当者が自らAIエージェントを作成できる「exaBase Studio」を展開しています。2026年3月期の売上高は119億96百万円で前期比22.3%増、営業利益は15億94百万円となりました。2027年3月期は売上高156億円で30.0%増、営業利益23億円で44.3%増を計画しています。赤字成長企業から利益を伴う拡大局面へ移行できるかが重要です。
関西電力送配電では、2025年11月から4部門でエージェント作成を支援し、ツール提供だけでなく、人材育成、活用文化、環境整備まで伴走しています。IR業務を支援する「exaBase IRアシスタント」は2026年5月時点で150社超が導入しました。2026年5月にはMS&ADグループとAIトランスフォーメーションを進める合弁会社の設立を発表し、7月にはAIシステムを守る新会社ExaSecurityを設立しています。現場開発、ガバナンス、セキュリティを組み合わせられることが、実行フェーズでの強みです。
◎ 企業沿革・最近の動向:
2016年2月にエクサインテリジェンスとして創業し、2017年に介護AIを手掛けるデジタルセンセーションと統合して現社名へ変更しました。2021年12月に上場しています。2023年には生成AI事業会社Exa Enterprise AIを設立し、2025年から2026年にかけてエージェント開発基盤、IR、営業、人材育成、セキュリティへ製品群を広げました。
◎ リスク要因:
AI製品市場は技術更新が速く、顧客獲得費や開発費が先行する可能性があります。外部LLMやクラウド基盤への依存、製品数増加による開発資源の分散にも注意が必要です。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/4259.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/4259?og=lws
【基盤技術を実業務へ接続する】ABEJA(5574)
◎ 事業内容:
企業のDX・AI導入を支える「ABEJA Platform」を基盤に、データ収集、モデル開発、システム実装、運用を提供します。小売、製造、金融、インフラなどを対象とし、顧客企業との共同開発や、国産LLM・AIエージェントの研究開発も行っています。
・会社HP:
◎ 注目理由:
ABEJAの特徴は、国産モデルの研究だけで終わらず、企業の実業務へ組み込むプラットフォームと開発体制を持つことです。2026年8月期第3四半期累計の売上高は33億69百万円で前年同期比25.1%増、営業利益は5億66百万円で41.9%増、純利益は7億13百万円で101.8%増でした。通期計画は売上高45億50百万円で26.9%増、営業利益7億10百万円で59.2%増です。小規模ながら、利益を確保しながらAI投資を進めています。
2026年6月には、中古車販売大手IDOMの整備業務向けAIエージェント開発を公表しました。IDOMは2026年2月期末時点で498店舗を展開しており、現場データを使った業務支援が多拠点へ広がる可能性があります。同社は経済産業省GENIACに4期連続で採択され、国産の小型LLMとエージェント技術を開発しています。独自評価では、開発モデルがMT-Benchで0.9648を記録し、比較対象のGPT-4oの0.9154を上回ったとしています。NVIDIAのNemotron 3も採用し、PoCを前提とせず実運用から改善する方針を打ち出しました。
◎ 企業沿革・最近の動向:
2012年9月に設立され、小売店舗の画像解析やAIプラットフォームを起点に事業を拡大し、2023年6月に東証グロース市場へ上場しました。近年は国産LLM開発と企業別AIシステムの実装を並行しています。2026年にはNVIDIAモデルの活用、IDOM向け整備エージェント、GENIACでの開発成果を相次いで発表し、研究から業務実装への接続を強めました。
◎ リスク要因:
大型案件の検収時期や少数顧客の投資判断が業績を左右しやすい規模です。基盤モデルの急速な低価格化で、独自技術の差別化期間が短くなる可能性があります。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/5574.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/5574?og=lws
【人材育成まで含むAI実装】AVILEN(5591)
◎ 事業内容:
企業向けのAI戦略策定、機械学習モデル・生成AIの開発、データ基盤構築、AI人材育成を提供します。金融、製造、保険、IT、官公庁などを対象に、技術実装と組織開発を組み合わせた支援を行っています。
・会社HP:
◎ 注目理由:
AIエージェントを継続利用するには、顧客企業側に業務を説明できる人材と、出力を評価・改善できる人材が必要です。AVILENはモデル開発と研修を一体提供し、2026年2月末までの支援実績は約1,000社に達しています。2026年12月期第1四半期の売上高は4億42百万円で前年同期比8.2%増でしたが、営業利益は66百万円で44.5%減りました。通期計画は売上高21億41百万円で28.0%増、営業利益3億56百万円で29.8%増です。
同社のAIエージェント支援は、エージェントを導入する業務の選定、データ整備、システム連携、評価、運用、担当者教育までを対象とします。経営層向けのAI戦略研修から、実務担当者がモデルを扱う講座まで提供できるため、「外部会社が作ったものの、社内で修正できない」という失敗を減らせます。大手SIほどの人員規模はありませんが、データサイエンティスト、コンサルタント、教育コンテンツを一体運用しやすい点が特徴です。先行投資で第1四半期利益が減少したため、下期に案件拡大と採算改善を実現できるかが確認点になります。
◎ 企業沿革・最近の動向:
2018年8月に設立され、AI技術実装、戦略コンサルティング、デジタル人材育成を柱に成長しました。2023年9月に東証グロース市場へ上場しています。2025年から2026年にかけては生成AI研修、資格対策、AIエージェントの設計・運用支援を拡充し、2026年2月末時点で累計支援実績が約1,000社に到達しました。
◎ リスク要因:
四半期ごとの案件検収で売上・利益が変動しやすく、採用や営業投資の回収が遅れる可能性があります。大手コンサルやクラウド事業者との競争も激しくなっています。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/5591.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/5591?og=lws
カスタムAI・専門領域実装
標準製品では対応しにくい製造、交通、宇宙、医療などでは、業務固有のデータと判断ルールを理解する専門企業が必要です。技術力だけでなく、実案件を完遂できる体制を持つ企業を取り上げます。
【Microsoft基盤を高速実装】ヘッドウォータース(4011)
◎ 事業内容:
Microsoft Azure、Copilot、生成AI、エッジAIを中心に、企業向けAIシステムのコンサルティング、開発、運用を提供します。交通、製造、小売、金融などの業務特化型AIに加え、AIエージェント基盤やAI駆動開発を手掛けています。
・会社HP:
◎ 注目理由:
ヘッドウォータースは、MicrosoftのAI製品群を組み合わせ、企業別エージェントを短期間で実装する能力を強みとします。2026年12月期第1四半期の売上高は12億62百万円で前年同期比70.8%増、営業利益は1億35百万円となり、前年同期の営業損失から黒字転換しました。通期計画は売上高85億55百万円で119.4%増、営業利益7億53百万円で228.9%増です。買収効果を含む高成長計画であり、案件採算と組織統合が重要になります。
同社はAzure、Copilot Studio、GitHub、MCPなどを活用したAIエージェント基盤を提供し、開発後の監視・改善を行うAgentOpsにも対応します。AI駆動開発では、工程によって30~92%の工数削減事例を公表しました。企業向けワークフローの精度99%を報告するなど、複数エージェントを組み合わせた実装にも取り組んでいます。2026年の計画では純増100人規模の採用を掲げており、需要を取り込めれば成長余地は大きい一方、急拡大を品質低下なく管理できるかが分岐点です。
◎ 企業沿革・最近の動向:
2005年11月に創業し、システム開発、ロボット、AIへ事業領域を広げ、2020年9月に上場しました。2025年にはLogTechを子会社化し、2026年5月にはBBDイニシアティブを吸収合併しています。Microsoftとの連携を軸に、AI Agent CoE、Agentic DevOps、業務特化型エージェントを拡充し、買収と採用による供給力増強を進めています。
◎ リスク要因:
急速な人員増加と買収企業の統合により、固定費や管理負担が膨らむ可能性があります。特定クラウドへの依存、案件集中、売掛金増加にも注意が必要です。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/4011.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/4011?og=lws
【難度の高い産業AIを実装】Ridge-i(5572)
◎ 事業内容:
AI活用コンサルティング、機械学習モデル開発、生成AI、データ分析、人工衛星画像解析を提供します。製造、環境、宇宙、流通などの複雑な課題を対象に、計画策定からモデル開発、システム組み込み、保守まで支援します。
・会社HP:
◎ 注目理由:
Ridge-iは、汎用チャットでは処理しにくい画像、設備、衛星、専門文書などを扱うカスタムAIに強みを持ちます。2026年7月期第3四半期累計の売上高は20億78百万円で前年同期比1.5%増、営業利益は4億1百万円で51.2%増、純利益は2億49百万円で88.2%増でした。通期計画は売上高29億円、営業利益5億円へ上方修正されています。売上成長は緩やかですが、高採算案件の寄与で利益が伸びました。
2026年にはSBIグループ向けに4億15百万円規模の大型AI案件を受注し、6月にはSBIグループとAnthropicの協業枠組みに参加してAIエージェントの実証を開始しました。累計取引先は150社で、人工衛星データ解析では国や大企業との実績も持ちます。AIエージェントが現実世界の設備や画像データを扱う「フィジカルAI」へ広がるほど、単純な文書生成とは異なるモデル設計・検証能力が必要です。製造、保全、環境監視など、誤判断のコストが高い専門業務で継続案件を積み上げられるかが成長の鍵です。
◎ 企業沿革・最近の動向:
2016年7月に設立され、AI・ディープラーニングのコンサルティングと開発、衛星データ解析を手掛けてきました。2023年4月に東証グロース市場へ上場しています。2026年5月には企業買収を実施し、6月にはSBI・Anthropicの協業へ参加しました。大型受注とM&Aを通じ、少人数の専門会社から複数領域を支援するAI企業への移行を進めています。
◎ リスク要因:
カスタム開発は大型案件の受注・検収時期によって業績が大きく変動します。SBIグループ向け案件への集中、買収企業の統合、専門人材の不足がリスクです。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/5572.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/5572?og=lws
【オーダーメイドAIで事業変革】Laboro.AI(5586)
◎ 事業内容:
顧客企業ごとの経営課題に合わせて設計する「カスタムAI」を開発します。AI戦略、データ調査、機械学習モデル、業務システムへの組み込み、運用まで支援し、製造、マーケティング、物流、医療など幅広い業界を対象としています。
・会社HP:
◎ 注目理由:
Laboro.AIは、既製品を販売するのではなく、顧客の競争力につながる独自業務へAIを深く組み込むことを重視しています。2026年9月期上期の売上高は13億26百万円、営業利益は2億11百万円、純利益は1億49百万円でした。中核のカスタムAI事業は売上高13億2百万円で前年同期比33%増、売上総利益は8億53百万円で26%増です。通期計画は売上高24億86百万円で30.8%増、営業利益2億94百万円で53.6%増としています。
AIエージェント市場では、一般的な社内検索よりも、企業固有の判断ノウハウを再現する案件で強みを発揮します。同社は顧客の事業戦略や業務文脈を理解する「ソリューションデザイナ」と、機械学習エンジニアを組み合わせ、構想から運用まで担当します。2026年5月には、AIを既存業務へ付加するだけでなく、事業構造そのものへ深く埋め込む方針を改めて示しました。個別開発は横展開しにくい反面、顧客独自データと業務知識を蓄積できれば、継続開発や保守へつながりやすく、価格だけでは比較されにくい関係を築けます。
◎ 企業沿革・最近の動向:
2016年4月に設立され、「技術とビジネスをつなぐ」ことを掲げてカスタムAI開発を開始しました。2023年7月に東証グロース市場へ上場しています。近年はモデル開発だけでなく、AI戦略、システム開発、運用まで支援範囲を広げ、2026年にはAIを企業固有の事業プロセスへ埋め込む案件の獲得を強化しました。
◎ リスク要因:
少数の大型案件や検収時期によって業績が変動しやすい事業構造です。優秀なAI人材の採用競争、個別開発の原価超過、顧客データ利用上の問題が収益を圧迫します。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/5586.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/5586?og=lws
データ・クラウド・運用基盤
AIエージェントが実際に業務を動かすには、整理されたデータ、安定したクラウド、監視、セキュリティが必要です。華やかなエージェント画面の背後で、継続運用を支える企業群です。
【産業データを利益へ変える】JDSC(4418)
◎ 事業内容:
データサイエンス、機械学習、システム開発を用いて、製造、物流、エネルギー、金融、行政などの業務改革を支援します。AIアルゴリズムの開発だけでなく、共同事業、業務運用、グループ会社を通じた産業プラットフォーム構築にも取り組みます。
・会社HP:
◎ 注目理由:
JDSCは、企業内のデータ分析にとどまらず、物流、電力、製造など業界全体の業務構造へAIを組み込む案件を得意とします。2026年6月期第3四半期累計の連結売上高は171億92百万円、営業利益は4億48百万円、EBITDAは5億37百万円でした。単体のAIソリューション事業は売上高が前年同期比53.6%増、営業利益が24.1%増となっています。連結にはAI以外の事業も含まれるため、単体事業の成長を分けて確認する必要があります。
同社が開発した企業向けAIエージェント「AI番頭」は、経済産業省GENIACの成果評価で2位となり、4,000万円の追加支援を獲得しました。2026年2月にはCOO直轄のフィジカルAI事業開発室を設置し、ソフトウェア上の処理だけでなく、設備、物流、ロボットを含む現実世界の業務へ対象を広げています。2026年6月時点の役職員数は234人です。データ分析、システム開発、業務運用を一体で提供し、顧客企業との共同事業へ発展させられれば、受託開発より長期の収益源を構築できます。
◎ 企業沿革・最近の動向:
2013年に一般社団法人日本データサイエンス研究所として始まり、2018年に株式会社化、2020年にJDSCへ社名変更しました。2021年12月に上場しています。2025年から2026年にかけてはAI番頭、生成AI、フィジカルAIを拡充し、単体AIソリューションの成長と、グループ事業を通じた産業実装の両立を進めています。
◎ リスク要因:
連結売上にはAI以外の商流・サービスも含まれ、AI事業の採算が見えにくくなる場合があります。共同事業や買収への投資、案件検収の遅延、顧客集中もリスクです。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/4418.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/4418?og=lws
【医療・行政を守る国産基盤】FIXER(5129)
◎ 事業内容:
Microsoft Azureを中心とするクラウド構築・運用と、企業・行政向け生成AIサービス「GaiXer」を提供します。医療機関向けAIエージェント、閉域・オンプレミス環境向け「Sovereign GaiXer」、24時間運用支援などを展開しています。
・会社HP:
◎ 注目理由:
医療や行政では、個人情報や機密文書を外部の共有環境へ送れないケースがあります。FIXERはクラウド運用の経験を基に、データを顧客環境内へ保持するSovereign GaiXerや、医療業務に特化したエージェントを開発しています。ただし、2026年8月期第3四半期累計の売上高は23億56百万円、営業損失は18億78百万円、経常損失は18億73百万円でした。通期計画も売上高43億48百万円、営業損失15億46百万円で、現時点では高い投資負担を抱えています。
医療エージェントの先行導入では、医師の92%が時間短縮・業務改善を感じ、81%が満足と回答しました。2026年2月に本格運用を始め、6月には済生会グループの病院で初導入されています。Sovereign GaiXerは、閉じた環境へ最短1~2営業日で導入できる設計を掲げます。実行フェーズでは、医療記録、院内文書、行政情報を安全に扱えることが重要であり、クラウド構築、監視、AIアプリを一体提供できる点は評価材料です。一方、売上が投資規模に追いついておらず、導入事例を継続課金と利益へ変換できるかを慎重に見る必要があります。
◎ 企業沿革・最近の動向:
Azureの本格提供前に創業し、2010年の正式サービス開始と同時期から企業システムのクラウド化を支援してきました。2022年10月に東証グロース市場へ上場しています。2025年から2026年にかけて事業の重点を生成AIへ移し、医療、行政、オンプレミス向けのGaiXer製品を拡充しましたが、開発・販売体制への先行投資で大幅な営業損失を計上しています。
◎ リスク要因:
営業赤字が続き、製品開発と販売網整備に追加資金が必要となる可能性があります。大型契約の時期、資金調達による希薄化、事業モデル転換の成否を慎重に確認すべき企業です。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/5129.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/5129?og=lws
【クラウド運用から定着を支援】システムサポートホールディングス(4396)
◎ 事業内容:
独立系IT企業として、情報システムの企画、開発、クラウド移行、運用・保守を提供します。ServiceNow、Oracle、AWS、Google Cloud、Microsoftなど複数基盤を扱い、顧客環境に合わせたクラウドインテグレーションを展開しています。
・会社HP:
◎ 注目理由:
AIエージェント導入後には、クラウド環境、データ連携、権限、監視、障害対応を継続的に管理する必要があります。システムサポートホールディングスは特定メーカー系列に属さないため、複数クラウドや業務製品を組み合わせられます。2026年6月期第3四半期累計の売上高は230億42百万円で前年同期比14.2%増、営業利益は24億7百万円で24.5%増、純利益は15億29百万円で21.2%増でした。クラウドインテグレーション事業の売上高も19.9%増加しています。
Google Cloudを活用したAIエージェント支援では、データ接続、MCP、ガバナンス、セキュリティを含む基盤構築を提供します。2026年7月には、AIが要件整理、設計、開発、テストを支援する「Smart DevFlow」を実プロジェクトへ適用しました。2025年6月末のグループ社員数は1,712人、技術者比率は84.1%、2024年6月期のユーザー企業との直接取引比率は69.7%です。顧客と直接対話し、導入後の運用まで受託できるため、AIエージェントを既存のServiceNowやERP、クラウド環境へ接続する案件で継続収益を得られる可能性があります。
◎ 企業沿革・最近の動向:
1980年に石川県金沢市で設立され、Oracle、AWS、ServiceNow、Google Cloudなどとの提携を通じてクラウド事業を拡大しました。2018年に上場、2022年に東証プライム市場へ移行しています。2025年7月に持株会社体制へ移行し、現社名となりました。2026年にはGoogle Cloud系エージェント基盤とAI駆動開発を実案件へ投入しています。
◎ リスク要因:
クラウド各社やServiceNowなど主要ベンダーの製品戦略・価格変更に影響されます。技術者採用の遅れ、固定価格案件の原価超過、買収企業の統合も業績変動要因です。
◎ 参考URL(みんかぶ):
◎ 参考URL(Yahoo!ファイナンス):
https://finance.yahoo.co.jp/quote/4396.T
◎ 参考URL(カブヨミ):
https://kabuyomi.jp/stock/4396?og=lws