「金利」と「物価」の競争 ー "素直に喜べない" 株価上昇

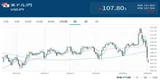
ずっと「ドル建日経平均」を注目してきたがこの2年では最高値@272ドル台を付け、10年では2021年2月に付けた@279ドル、e.g., @29,459円×@105円を目指す流れ(標題添付チャート)。これは「インフレ」の裏返しでもある。「米」に限らず何でもかんでも値上がりしているのだから物価上昇分株価が上がるのは教科書通り。だが "素直に喜べない"
株式市場には追い風も吹く。日銀が「利上げ」 ”打ち方止め” になった事に加え、FRBも "Tariff Man" の圧力に屈して7月にも「利下げ」に踏み切る構え。日本もアメリカも政治家からのプレッシャーは相当なものがある


その間「利下げ」を続けたECBの庇護もあって絶好調だったのがドイツDAX指数。国防関連の支出増に踏み切ったこともあって年初来+20%近く上がっている。その間のユーロ高も考慮すればかなりの好成績だ。やはり 「俺たちは "低金利" "過剰流動性" が好きなんだ!」 Ⅲ 。 ー 「バブル」中毒な人たちばかりの投資銀行業界|損切丸 ということ
一方政策金利が@4%台に止まるアメリカは株価が年初来ほとんど上がっておらず「金利」との競争に敗れている。これではあの "Tariff Man" が黙っているわけがない。不動産業界に身を置いていただけに「金利」のもつ "威力" は身に染みている。36兆ドルもの「借金」の利払いも半端ない

冒頭で "素直に喜べない" という言い方をしたが、元金利トレーダーの「損切丸」としてはやはり 悪い ”胸騒ぎ” ・再び|損切丸 がやまない
筆者も実は完全に反・ "Tariff Man" と言うわけでは無く、アメリカの景気は思ったより悪いのでは無いか、という思いも心半分。パウエル議長に関しては前政権時に政治的要請に阿って「利上げ」が遅れ 続・ ”バイデンフレーション” の衝撃。ー 意外な「日経平均」の健闘振り。|損切丸 を引き起こした "前科" もある。正直あまり信用できない
「関税」が「値上げ」に繋がるのは間違いない。問題はその「中味」だ。
日本も含めアメリカに輸出して食っている国はごまんとある。競合関係もあり「関税」をそのまま価格転嫁出来るとは思えない。その辺りが "Tariff Man" の戦略のコアだが、実際トヨタも含め日本の自動車メーカーの動きは極めて緩慢と言っていい。これはおそらくドイツなども同様だ
また「関税」をアメリカにおける「輸入品消費税」と捉えれば景気に対するインパクトはかなりネガティブになる。日本でも+10%の「消費税」でみんなヒーヒー言っているのだから、こんな「高関税」では消費が落ち込むのは当たり前。まあそれだけ財政が逼迫しているということであり、日本同様国民が負担を強いられている
来週はまた重要指標が続く ↓
7/1 6月米ISM製造業PMI 予想 47.3 前月 48.5
*雇用 予想 46.1 前月 46.8
*仕入価格 予想 69.9 前月 69.4
*新規受注 予想 48.9 前月 47.6
7/2 6月ADP非農業部門雇用者数(NFP、Non-farm Payrolls)
予想 +12万人 前月 +3.7万人
7/3 6月ISM米非製造業指数 予想 52.2 前月 49.9
*雇用 予想 48.3 前月 50.7
*仕入価格 予想 66.5 前月 68.7
*新規受注 予想 49.4 前月 46.4
7/4 6月米雇用統計: 予想 4.0% 前月 4.2%
*NFP 予想 +13万人 前月 +13.9万人
*平均時給(前年比) 予想 +3.8% 前月 +3.9%
*労働参加率 予想 62.5% 前月 62.4%
筆者の "胸騒ぎ” の大元は「長期金利」と「ドル安」。仮にFRBの「利下げ」を是認する弱い指標が出ても "素直に喜べない" 。金余り大好きの株式市場は大はしゃぎするかもしれないが、それ自体が*「物価」の上昇 →「金利」の反騰→「ドル安」を引き起こす懸念がある
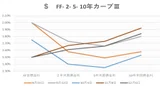
*経済規模は違うがリラ暴落に見舞われたトルコで株価が高騰し「金利」が急騰した例 ↓ がある。「円安」に引っ張られて「日経平均」が@40,000円を超えたのも理屈は同じ。やはり日銀が「利上げ」に追い込まれた。「主要通貨ドル」を抱えているとはいえ「借金」が大き過ぎる。36兆ドルのうち9兆ドルもの米国債を抱える海外投資家が支えきれるのか

過去の「金融危機」に学べば「ドル安」「金利上昇」が引き金になった例がほとんど。今回の主役は「銀行」では無く「国家」、しかも世界一の経済大国である。「リーマンショック」(2008)の時は中国がバッファーになったが今回そんな余裕はない。日本も既に「お金持ち」ではなくなっている。「国家」の性質上「コスト」は「国民」に転嫁されるので、あとはどういう形になるか。「関税」はその始まりに過ぎない