「インフレ」「リセッション」の狭間で

”近く「地球を揺るがす」重大発表”
「またか...」。キツい言い方をすれば "妄言癖のG様" にしか見えなくなってきた(苦笑)。全ては ”自分の名声に繋がるかどうか” ≓「名誉欲」
パウエル議長:「利下げ圧力、私たちの仕事に全く影響しない」
そんな大統領政権下で努めるFRB議長の立場で考えを巡らしてみた。 ”首にするならそうして欲しい” ー これが「本音」ではなかろうか。そうすれば新しい議長が「利下げ」しようがどうしようが責任は大統領に降りかかる。自分で判断すればどちらにしろ後で責任を負わされる可能性大で、それなら「信念」に基づいて政策を進めた方がまだマシだ
現在は世界中に「高関税」を掛けるという異例の政策発動中。商品の「値段」に上乗せされるという観点からは「インフレ」要因だし、国内消費者への「増税」と捉えれば「リセッション」(景気後退)の引き金にもなる。どのタイミングでどちらを優先するかは非常に判断が難しい。麻雀に例えれば捨てる牌の順番を間違えれば「役満」に振り込んでしまう状況。ここでの "切り間違い" は致命傷になる
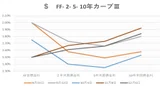
米国債市場は議長と同じ悩み=「インフレ」「リセッション」の狭間で揺れている。未だ年内▼0.25% × 2回の「利下げ」は織込んでいるもののその先の見通しは "霧" の中。「先々金利」で見れば8年超のゾーンは軒並み@5%を超える激しい「スティープニング」


膨らむ「スタグフレーション」への懸念|損切丸 が続いており、近年で参考になりそうなのが「トルコ」。経済規模は大分違うが「インフレ」下の「リセッション」≓「スタグフレーション」の真っ只中「インフレには利下げ」と強権を振るった大統領が中銀総裁の「首」を切った結果どうなったか
通貨「リラ」は暴落を続け「通貨価値の毀損」を反映するように株価と不動産価格は暴騰 ↓ 結局@40%を超える政策金利に引上げるしかなかった(それでも強権大統領は在任中)

経済規模が断トツで主要通貨「ドル」を持つ「アメリカ」にそのまま当てはめる訳にはいかないが「金利」と「経済」の連関性は同じ。「FRB議長の首を切る!」と言った途端に「ドル安・米株安・米国債安(金利上昇)」が起きた事がその証明で "G様" にも幾分ブレーキが掛かった
さて、これを「投資」の観点から捉えてみよう
まず起きそうなのは「お金持ち」を中心に「リスク」を減らす動き。これは既に起きていて「現金」比率を増やしたり2年以下の国債に「お金」を "逃避" させた。欧州や日本、アジア諸国の「お金持ち」なら「ドル」を減らして自国通貨に回帰させるだろう。これだけ「不確実」ならやむを得ない
問題は「ドル」を自国通貨にしているアメリカの「お金持ち」。「トルコ」の例が示すように「インフレ」ないし「スタグフレーション」リスクを考慮すれば「株」「不動産」を大幅に減らす事は躊躇われる。ただ「リセッション」となると話は変ってくる。更にキャピタルフライト(資本逃避)が起きて「アメリカ」から「お金」が逃げ出すならもう打つ手無し

こんな状況だから「お金」と繋がりの薄い「金」(GOLD)やビットコイン(BTC)を一種の ”保険” として買う投資家が一定数いるのは理解できる。だがこれは「オルタナ」(Alternative、代替投資)。いわば ”一時避難” に過ぎない。いずれは「株」か「金利」か「不動産」か "本筋" に戻すはずだ
ここの判断は本当に難しい。筆者が気になっているのがWTI(NY原油先物)が@60ドルを割り込んでる「原油価格」の低迷。OPECの増産とか色々言われているが結局は「需給」が「価格」を決める。これは今騒ぎになっている日本の「米」(Rice)もそうで、「供給」が「需要」を上回れば「価格」は下がるし「需給」が逆転すれば「価格」は上がる
WTI(NY原油先物)が@50ドルを割り込むようだと本格的「リセッション」を危惧して「株」等のリスク資産は圧縮せざるを得まい。全ては "G様" が何ををやらかすか、と言う事にはなるが、あまり「妄言」に振り回されてばかりでも疲れるだけ。ここは淡々と状況の変化について行くのみだ。これだけ「不確実」だと ”休むも相場” もあり
最後に:植田日銀総裁の立場で考えると、これはもう究極の「不確実」。アメリカより「スタグフレーション」に陥るリスクは低いが、既に「インフレ」状態で「中立金利」への「利上げ」は不可避な情勢。ただ「高関税」の対象になっている輸出企業が不振に陥れば景気減速 ≓「インフレ」鈍化の可能性もある。逆に「関税」が妥当な結果に落ち着けば遅れた分「利上げ」のターミナルレート(到達点)は上がることになる


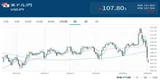
だから20年超JGBの超長期金利は上昇傾向を維持しており、「お金」の余力も減っている生保等も迂闊に買いにいけない。筆者は30年JGB@3.0%を一つの目処として見ているが、その辺りがマーケットの分岐点になりそうだ。「ドル円」などにも一定の影響が出るだろう
という状況で筆者も一種の「様子見」。さすがに「アメリカ」も「トルコ」の轍は踏むまい。イギリスとの「合意」を見ると「関税障壁」の削減等参考になる点もいくつかある。 "G様" の「妄言」を利用しようと企む輩も多くいるし、刻々と変化するマーケットを「金利」を軸に冷静に見ていきたい