「金利」が下がるもう1つのシナリオ - 米政府は "リセッション" も想定内?

7/29「経済財政白書」(内閣府):日本の経済について「明らかにデフレの状況にはなく、経済学的に言えばインフレの状態にある」
やっと「デフレ脱却宣言」が政府から出た。 "日本は2016年からインフレ" の「損切丸」的には遅きに失した感も否めないがようやく現実を認めた格好。「増税」に向けた地ならし?と勘ぐりたくもなるが、東京都議選、参議院選での与党惨敗の政治状況に鑑みればそれは難しいだろう
今日(7/30)のA新聞朝刊の1面に面白い記事が載っていた。アメリカのアルミ加工業者の現状を伝える記事だったが「関税」の影響で経営が苦しくなったいうという。大統領の鶴の一声で+50%も「増税」されるのだから当然と言えば当然。アルミニウムの輸出業者もコストを負担するだろうが全部と言うわけにはいかない。当然米国内の業者にも負担が発生する
日本ではとかく自動車の事が取り沙汰されるが、大変なのは米国外の輸出業者だけではない。「関税」の負担は企業のみならず消費者にも広く及ぶ。例えば@300円の缶ビールが突然@400円に値上げされたらどうなるか。日本でもあったが消費者は発泡酒など "より安いお酒" に向かいビールの売り上げは落ちた。この現象が自動車にも電化製品にも日用品にも広く起こる
経済基盤の弱い中小企業の中には破綻・倒産する所も出てくるだろう。そうなれば「雇用」は維持されず、むしろ「賃下げ」に繋がってしまう。「人手不足」が顕著なアメリカでは丁度良いかもしれないが、あとは程度の問題
FRBもそんな事は先刻承知。ただ判断を難しくしているのが「物価」が確実に上がること=「インフレ」。「利下げ」対応は困難を極める。もっとも判ってやっているのは "Tariff Man" も同じ。FRBと立場を異にするのは▼40兆ドル≓▼6,000兆円もの「借金」を抱えている点。米政府としては "リセッション" を起こしてでも「金利」を下げ財政負担を少しでも減らしたい
こういう様々な "事情" を反映して米国債は動いている

7/29 7年債入札(発行額440億ドル):
最高落札利回り@4.092%<入札前取引(WI)水準@4.118%
応札倍率@2.79倍 - 2012年以来の高水準
予想に反して強い入札になった7年債 ↑ の結果を受けて米国債は急反発。中には "リセッション" リスクに重きを置く投資家もいよう。名目金利で@4%を上回る7年債は丁度良いとも言えるが、20年、30年が同じ結果になるとは限らない。ただ "リセッション" を市場が懸念している事実も反映され、米株式市場にも伝播している。 ↑ に書いたアルミ業者のような事態があちこちで起きているのだろう

"リセッション" リスクを感じているのはアメリカだけではない。EUも日本も同じだ。アメリカが最大の消費地である以上、輸出が減れば日本もドイツも影響を受ける。ECBで「再利下げ」観測が燻るのもそのためだし、元々不良債権問題でデフレ状態に陥っている中国に到ってはダメ押しになり得る
金融政策に関しては+3%を上回るCPIの状態で政策金利が@0.50%という「マイナス実質金利」を維持している日銀は極めて特異な立場にある。筆者は@130~135円程度がドル円の適正値と推定しているが、現状の「極めて緩和的な金融政策」を続ける以上@140円はおろか、政策判断を間違えれば再び@150円、@160円の「円安」に向かう怖れさえある
FRBとは違った意味で政策判断が困難を極める日銀。仮にアメリカが "リセッション" に陥ってもまずは「中立金利」へ戻すことが最優先。@1.5~2.0%と見られていた「中立金利」が@1.0~1.5%へ下方修正する可能性もあるが「利上げ」が必要な点は変らない

日銀が「利下げ」あるいは「ゼロ金利政策」への復帰が取り沙汰されるのは株価が▼20%以上下落するとかドル円が@110円を割るとか、かなり極端な事態≓「ブラックマンデー」とか「リーマンショック」とかに匹敵するいわゆる「金融危機」が起きた時。ただ 「金利」が下がっているうちは大丈夫|損切丸 「本物の危機」の時、金利は上昇する。|損切丸 が定石だ
鍵になるのが「インフレ」。最近ならトルコが実例だが "リセッション" 対応で「利下げ」しても「インフレ」が残ってしまえば結局「利上げ」に追い込まれる。端的に言えば「スタグフレーション」、それが更に悪化すれば「ハイパーインフレ」。*これだけ「借金」が膨らめば経済規模が大きいからならないとは限らない
*一部のMMT(現代貨幣論)信者は勘違いしているようだが「国家」に「お金」などない。財政は全て国民が払う「税金」で賄われており、国債の返済原資も「税金」。確かに「通貨発行権」はあるが、ドンドン刷ればその価値は減少する。株式会社が自社株をドンドン発行すれば「資金繰り」は回るだろうか。そんなことが可能なら倒産する会社は皆無になるはずだが、実際には潰れる。「国家」も一緒。刷り過ぎた「株」「通貨」は価値が激減し、最後には買ってくれる投資家がいなくなる
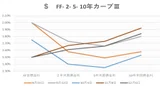
"リセッション" で「金利」が下がるシナリオは確かに存在する。だが「インフレ」が続く限り「金利低下」は5年程度の中期金利に止まる。 だから大事なのは「イールドカーブ」の動き。急激な「スティープニング」の形状を見るとあまり楽観できないが…さて