外貨準備預金と米国債。- 「ドル高」が米経済に及ぼす "功罪” 。

世界の外貨準備預金(”外準”)が約13兆ドル≓1,880兆円。その大部分がドルだが、今年に入って約▼1兆ドル≓▼145兆円(7.8%相当)が「ドル売り介入」で減少。2003年にデータ集計を始めて以来、最大の落ち込みらしい。
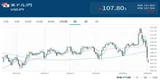
9月に日本政府・日本銀行が1998年以来となる2.8兆円 ≓ 200億ドルの「円買・ドル売介入」を行って大きな話題になったが、全体の2%に過ぎないことになる。代表的なのは「インフレ」「通貨安」に苦しむインド。”外準” は▼960億ドル減って5,380億ドルになっている。韓国も同様で、小国ではチェコやデフォルトリスクに瀕しているパキスタンなども含まれる。

「損切丸」では 開けてしまった「パンドラの箱」。- 「ドル売り・円買い介入」が及ぼす「金利」への影響。|損切丸|note 開けてしまった「パンドラの箱」Ⅱ。- 今度は「中国のドル売り介入」とTIPS(物価連動債)か。|損切丸|note のシリーズで米国債と「ドル売り介入」の関係について解説してきたが、この「1兆ドル売り」の影響は小さくない。
民間銀行も含め、リスク管理の観点から銀行の国債ポートフォリオは5年以内の期限に集中する。これは中央銀行も同様で、特に金利が上昇し始めた2021年央から「投資」を始めていたはず。
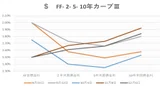
それが2022年に入り「自国通貨防衛」のための「ドル売り介入」が必要になり、1~5年の米国債の「損切り」を迫られた。年央にかけて現れた ”偽りの逆イールド” の正体は実はこれ。売りオーダーを受けるウォール街は当然その事を知っており「2年売+10年買」のような取引を推奨。これを「米景気後退のサイン」と煽った。「イールドスプレッド」の対象となる10年金利を下げて株価の上昇を促し、まんまと売り抜けたというカラクリである。

ちなみに10年を超える長期債の保有者は①日本、中国のような巨額の ”外準” や②年金、保険などの長期投資家が主体。今回日銀・財務省が24年ぶりの介入に動いたことで長期債も売りが加速しており、中国がこれに続くと見られている。今のところ「米景気減速」予想で踏み止まっているが、これで②長期投資家も参戦すれば全面安(金利上昇)。それに先立って「ドル高」の利益を確定するための「ドル売り」が出ている可能性も高い。

10/3 ”ニトリホールディングス、米国事業から撤退”
「キーポイントになったのは、2019年にトランプ政権が中国から輸入品全てに@25%関税をかけた事。2023年がその期限だったが、最低でも4年継続することがおおむね見込まれたのが、非常に大きなターニングポイント」
「ベトナムで作っている “Nスリープ” というマットレスは、どこの国でも売れ筋だが、トランプ政権時に中国・ASEANからの関税率が@1,000%(!)になった。例えば1万円のマットレスを輸出すると、アメリカで原価だけで11万円になってしまう状況が続いてきた」
日本で絶好調の「ニトリ」。”お、値段以上” で米国進出すればさぞ売れるだろうと思いきやさにあらず。撤退するという。だが ↑ の会長のコメントを聞いて納得。これでは商売にならない。
これで思い当たったのはバイデン大統領が「中国からの関税撤廃」を言い出したこと。当時は「中国に対して弱腰」という批判を浴びて政治的に頓挫したが、アメリカの「インフレ」の一面を垣間見た気がする。
つまり関税は米国民が負担しているのであって「インフレ」の一部を形成している。そこへ極端な「人手不足」が加わって、人件費を「インフレ」に合わせなければいけなくなった。その「人件費」を更に価格に上乗せ、また人件費上昇...。このスパイラルに陥っている。
この「構造的インフレ」はかなり厄介。この ”上乗せ関税” を補うために一種のアービトラージ(裁定取引)として「ドル高」が起きている。こうなると「ドル高」も「インフレ」も "粘着質" にならざるを得ないが、「ドル高」は「インフレ」を和らげる反面、産業競争力も奪う。この "歪み" を修正するのはかなり大変だ。
ただ筆者の経験的に言うと「金利」は@5%を超えると急に "効き出す" 。ボルカー元FRB議長が2桁金利に「利上げ」した時も、ドイツが政策金利を@9.75%まで引上げた時も、その後米独共に酷いリセッションに見舞われた。
複利コスト ↓ を見れば一目瞭然だが、20年間のコストは@1%に比べて@5%で8.5倍、@10%だと31倍にもなる。

そう言う意味では10年国債金利が@5%に近付いているイタリア、ギリシャは既に "危険水域" 。@4%に近付いた元「高金利国」オーストラリアが今回「利上げ」幅を縮小し慎重になるのも理解できる。

元々高いVAT(付加価値税。日本の消費税に当たる)のヨーロッパや雇用が流動化している米英は「インフレ」体質なのだが、金利はこの@5%が「分水嶺」になる。筆者が年初からFRBのターミナルレート(政策金利の到達点)を「@4~4.5%」と主張してきた根幹もここにある。
だがニトリの話にもあるようにアメリカの「関税」+「人手不足」の「粘着インフレ」はかなり手強い。「関税」撤廃という政治決断もかなり難しく、そのしわ寄せが金融政策に来れば、 ”ボルカーの亡霊” ≓「ドル安・株安・債券安」が蘇る怖れさえある。まずは明日(10/7)の雇用統計だが、道のりはまだ長そうだ。