「米国債金利上昇」と「ドル安」の相互メカニズム。

「ドル金利上昇はドル買い」
為替やFXでは良く言われる分り易い一種の ”定説" 。だが、実はこれ半分正しいが半分正しくない。短期売買は「反射」で動くので、こういう分り易さを求めるのもやむを得ない部分もあるが、少し理屈っぽく言うと:
①「金利」=景気、物価、信用リスクなどを考慮した「実質金利」。
②通貨の需給に伴う為替価値変化との相互作用。
この2点が「金利」「為替」を計る上で重要になる。どういう事か。
標題添付のフローチャートは2020.7.13.大規模介入政策の”歪み”。ー「円売介入」における金利と為替の連関性。↓ から。1つの参考例にはなる。
このケースでは:
①財務省が「円高」を止めるためドル買い・円売り
②買ったドルはドルのマネーマーケットや米国債に流れ、「円高圧力」は「ドル金利低下」に変換。市場から吸収される円は逆に「金利上昇」
③「金利低下」で価値を失ったドルは結局為替市場で売られ「圧力」は為替市場に戻る。 ”歪み” が解消した「ドル金利」は上昇(円金利は低下)
「コロナ危機」以降、FRB、米財務省を中心とした大量のドルのバラマキ政策がマーケットの中核を為していたが、ここでも同様の「金利と為替のメカニズム」が働くことになる。今回の*フローチャートは ↓ :

*「損切丸」ではこういったフローチャートを多用しているが、多分に「慣れ」の部分が大きい。見慣れない方には恐縮だが段々見やすくなるはずなのでしばしご辛抱を。全体像を把握するには有効な手法だと思う。
これは需要の高い「主要通貨・ドル」があってこそのスキームなのだが、経済力の無い国なら通貨安でインフレになりすぐパンク=デフォルトだ。ここで注目すべきは圧倒的に市場で余ったドルの価値を調整するために①ドル安、②米債券安=金利上昇、の2つの方法が有ること。
「円売り介入」の例と為替・金利の連関が逆だが、①「ドル安」がドンドン進む内は「通貨安」が1種の「金融緩和効果」を生み②「金利上昇」を相殺する。①「ドル安」が止まると今度は「ドル余剰圧力」が本来の②「金利市場」に戻り金利は上昇し始める。今の「ドル買(戻し)」「米国債金利上昇」はその過程にあると考えて良い。


加えて「日本の鯨」からの+400兆円の流入で歪んでいた「低すぎるドル金利」にも逆流が起きつつあり、「主要通貨・ドル」を持ってしても「金利上昇」を押さえきれなくなっている。まさに「過剰流動性」の「正常化」の真っ最中だ。当然株や他の金利市場にも大きな影響が出てくる。


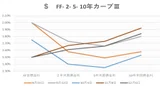
もっともここまで金利が上がっても10年米国債の「実質金利」は未だマイナス=@▼0.16%であり騒ぐ程でもない。(CPIが異常値の日本と中国を除けば)他の主要国も米国に連れる形で「実質金利ゼロ」方向に向かうだろう。
この程度の金利上昇では株等他の資産市場から金利市場への本格的な資金シフトが起きるとは到底思えない。あるとすれば買われた資産価格の ”調整” だが、その度合いは各市場の「ポジションの偏り」による。
FXや株のトレーダーで「金利」を気にする人が多いのは、それが「通貨需給」や「クロスマーケットの資金移動」の度合いを端的に示すからだ。ちなみに日本のバブルにトドメを刺したのは、金利上昇で株式市場から金利市場へ資金が移動した事。「お金持ち」はこういうのを決して見逃さない。
2020年前半までは「過剰流動性」によって「死んだ金利市場」だったが、マーケットのフェーズは違う段階に移行している。FXでも「ドル安」は終わったのか、それとも一時休止なのか、或いは株を買うにしても**ビットコインを買うにしても今後は「金利」が1つ鍵を握る。
**昨日(1/11)の BTC ▼$8,000.-もの(大?)暴落を見て、英国FCA(Financial Conduct Authority 、金融行動監視機構)は「すべての投資資産を失う覚悟を持つべき」と警告した。「スッテンテンになっても知らんぞ!」とは何とも大胆。日本で金融庁がここまで踏み込むことはないだろう。昔懐かしい日銀・三重野総裁の「乾いた薪」発言を思い出した。
「金利」の復活と共にマーケットが随分 ”見やすくなった” 。「過剰流動性」相場のように「何でも目をつぶって買い」の時代は終わり、今後は「クロスマーケットの資金フロー」をつぶさに追っていく必要がある。そのための「金利」である。