「関税」とFX ー「高金利」はもう「買い」のサインでは無い

さたさて、3月末の権利落ちも相まって@37,000円を割り込んだ「日経平均」だが、e.g., ▼300円は権利落ち分と推定、未だ「関税」ショックが尾を引いている。自動車や半導体などの主要メーカーは対応に大わらわ
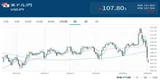
これによって「脱・ドル」が進むとの意見に筆者は賛成だが、その前にFXマーケットで一種の ”化学反応” が起きている。年初来の「ドル安」の巻き戻しもあって「ドル高」に転じている。どういうことなのか

「関税」の仕組みから考えてみよう:
単純に考えると300万円の日本車が+25%「関税」込みで375万円で米消費者に売られることになる。ただ値上げがキツすぎると売上が落ちるので日本のメーカーが売値を330万円(+10%)で我慢する。▼45万円(▼15%)は ”腹切り” になるため当該メーカーの業績は悪化、株は売られる
米消費者の立場で考えてみる:
300万円=2万ドル@150.00で買っていた消費者が同じ値段で買おうとすれば「ドル円」が@150.00→@165.00(+10%)になればいい。それまで日本車が売れない、即ちFXでドル円の売り(円買い)が起きない。これが今「ドル高」に転じている理屈だ。これはユーロも同じ
日本の自動車メーカーの立場で考えてみる:
どのくらいまでの「値上げ」に耐えられるかの判断が一番難しい。仮に+25%「値上げ」しても売上が落ちないなら最高だが現実はそこまで甘くない。仮に▼15%の損失を呑んで販売を維持した場合、それによる損失とアメリカに工場を新設するコストとの兼ね合いになる。1年で終わるのか4年続くのか、あるいは恒久化されるのか
アメリカが最も日本車を買ってくれている市場なのは間違いないので影響は甚大だが、一方で欧州、アジアに販路を広げていく動きが活発になる
アメリカ政府の立場で考えてみる:
米国債の利払いだけで▼1.2~▼1.4兆ドル≓▼200兆円と連邦予算+1.8兆ドル≓+270兆円の@70%を超えるという異常な財政逼迫状態。債務の上限=36.1兆ドル≓5,400兆円が8月にも超えようとする中、債務削減は待ったなし。DOGE(政府効率化省)による異様とも思える「首切り」が横行しているのはそのため。2025年に発行予定の米国債9兆ドルも@4%越えの金利負担は確実で、外から見るより米政府の「お金」の事情は切羽詰まっている。 "Tariff Man" がFRBに「利下げ」強要する真の狙いはここにある
「関税」による収入を+15兆円≓1,000億ドル前後と見込んでいるようだが、これだけでは「お金」が全然足りない。だからWHO等の国際機関への出費も削り、日欧などの安全保障コストも遮二無二減らそうとしている。それでも連邦政府の「資金繰り」がきちんと回るかどうか。今までのように債務上限を上げ続ける手もあるが「ゼロ金利」ではなく+4%超の利払いが発生し続けることになりまさに「火の車」。自転車操業に陥ってしまう
いわば米政府が「財政健全化」を目指す展開。「関税」≓「輸入品消費税増税」+財政支出カットを一気に進めるわけで、これでは国内消費が活性化するわけが無い。政策遂行の順序を間違えれば「スタグフレーション」が現実のものとなり、マーケットはそれに備えた動きになっている
そんな中、FX ≓「ドル高」「ドル安」の判断は極めて難しい
「関税」による直接的効果は「ドル高」が正解だが、中長期的にアメリカ経済が衰退していけば米国向けの輸出は減っていく。最終的には「脱・ドル」=「ドル安」に転じるだろう。特に問題になるのは「投資」がアメリカ、特に米株式市場に集中してきた事でキャピタルフライト(資本逃避、Capital Flight)が怖い
そうはさせじと 続・ "虚" か "実" か ー "Tariff Man" は "Starman" になりたい|損切丸 は公約通り「大型減税」に出てくるだろうが、それ自体「関税」等による「財政健全化」と矛盾する。せっかく回収した「ドル」を再びばらまけば「インフレ」再燃、最悪景気後退と「インフレ」の同時進行=「スタグフレーション」に陥る。1980年代の ”アメリカの悪夢” の再現だ
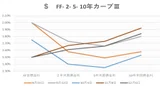
今でも「変化」にお気づきの方もいるかもしれないが、最近は「ドル金利上昇」=「ドル高」の法則が崩れてきている。「スタグフレーション」で上がる「金利」は高くなればなるほど「危ない」サインで迂闊に買えない。これはトルコリラ等の「高金利通貨」然り、異様に配当利回りが高い株然り、「お金」に瀕している状況を示唆するから。「金利」の持つ特性の一つだ
日本もアメリカのことを言える立場では無いが、「ドル」を取り巻く事情は思ったより厳しい。これも「ゼロ金利」の弊害であり、コストが安過ぎるため安易な「借金」膨張を招いてしまった。幸か不幸か正直な "Tariff Man" がそういう状況を暴露してしまったためマーケットが反応している
幸い「円」はそこまで酷くは無い。「インフレ」がマイルドに済んでいる内にしっかり「中立金利」まで上げればまだ立て直しが出来る。一時的な「円安」局面は日銀に追い風になるだろう。アメリカの「覇権」まで奪えるとは思えないが、政治・官僚が余計な邪魔をしなければ世界的にどん底まで落ちた経済的立場は幾分回復できるはず。結局は我々自身に掛かってくる