「お金」から「モノ」の時代へ。- 「貯める」から「使う」へ。

12月米CPI +6.5% 予想 +6.8% 前月 +7.1%
コアCPI +5.7% 予想 +5.6% 前月 +6.0%
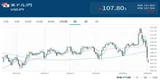
ある意味 ”期待通り” のCPIが出て、年初からここまではウォール街の目論見通り=「インフレ」沈静化・ドル売り。まずまずのスタートダッシュだ。
こうなると次回FOMCが+0.25%「利上げ」というのも説得力があるし、その後+0.25% × 2回でターミナルレートは@5%に達する。まあ特急列車が急行になったようなもので、2年未満の米国債金利が大きな低下圧力を受けた。それに連れて10年米国債も@3.5%を割り込んだ。


10年米国債を保有し続けると10年@3.45% - O/N@4.32%=▼0.87%もの ”逆鞘" 。 「逆イールド」はつらいよ...。- 一方的「金利上昇相場」からの大転換。|損切丸|note なのだが、さすがにこれだけラリーが続くとキャピタルゲイン(価格差益)が上回る。MTM(Mark-to-Market、時価会計)が基本の投資銀行やファンドなら今はロング(買い)。
筆者が問題視しているのは「利下げ」期待が強過ぎること。現在の「利下げ」予報なら5月のFOMCで@5%に達した政策金利はわずか2ヶ月後の7月に「利下げ」転換することになるが、これは ”Forward Looking" (先見性)を標榜するFRBとしては大きな "矛盾" になる。そんなに早く「利下げ」転換するならその手前で「利上げ」を止めるのが自然。FRBのメンバーが繰り返しマーケットに警鐘を鳴らしているのはその点だ。
心配された ”副作用” も具現化されつつある。「期待」と「都合」だけで金融環境が緩むと不要なバブル=「インフレ」を引き起こしてしまう。実際ドル安も「インフレ」要因だし、余った「お金」が原油やビットコインにまで溢れ出している。

今のところNYダウもナスダックも物価上昇率に見合う上昇に留まっているのでそれ程心配はないが、何せ「株本位制」のアメリカ。高騰が行き過ぎればダイレクトに個人消費に火を付けてしまう。その結果「利下げ」どころか「利上げ」続行となれば、かえって米経済の不確実姓を増幅する。この辺のコントロールが非常に難しい。
”1/12 日銀は4兆6,144億円の国債を買い入れ、1日では過去最大”
米国債とは対称的に何やら "キナ臭い感じ" になっているのがJGB(日本国債)。1/12には1日では過去最大の4.6兆円を買い入れたというから驚きだ。1/5の369回債(10年)の入札額が2.7兆円だったことを考えるといかに巨額かが判る。やはり*「指値・無制限オペ」の無理が祟っている。
*一定額の入札を課されているプライムディーラーが ”ツモぎり” (麻雀で取った牌をそのまま捨てること)を繰り返せば、1ヶ月で100兆円近いJGBを日銀が買う羽目になりかねない。これは財政法が禁じている「日銀による国債引受」そのもの。極端に言えば「貨幣価値の放棄」だ。1,200兆円もの国債を全額日銀が買う事になれば、まさに「ヘビが自分の尻尾を喰っている」状況。金利が上がっても「円買い」どころか「円売り」要因と捉えられる怖れも出てくる。
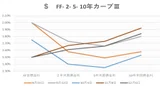
JGBも長期債を中心に金利の上昇傾向が続いており、イールドカーブは「スティープニング」(長期金利>短期金利)に拍車が掛かっている。マーケットの不安はドンドン膨らみ "歪み" も酷い。


「逆イールド」と「スティープニング」という対称的な動きを見せている米国債とJGBだが、どちらにも共通するのは「お金」の価値がドンドン陳腐化していること。「金利が上がる」というのはそういうこと。「インフレ」体質でドンドン「お金」を「使う」アメリカはまだしも、**問題なのは「デフレ」30年を経験している日本。なかなか「お金」を「貯める」癖が抜けなくて苦しんでいる。
**「なるべく安いモノを探して買うようにしている」...。「インフレ」に対してこういう街頭インタビューがよく出て来る。厳しいことを言うようだが、こういう「デフレ」的処方箋では苦しくなる一方。逆説的だが今は「お金」を「使う」事を考えなければいけない。日々の買い物で節約しても、値の張るモノが「値上がり」してしまってはトータルで持ち出しが大きくなる。「インフレ」処方箋としては、仮に欲しいモノがあるなら無理のない範囲で「借りる」のも一案。有効な「インフレ」ヘッジにはなる。
かつて高度成長期で「インフレ」しか知らない「昭和世代」は「デフレ」に対応できなかった。筆者の母のように、いくら「ローンを返して預金した方がいい」と説得しても***「だって利息も付かないから...」と株や良くわからない投資商品を買って損をする。無理な住宅ローンを組んでマンションを買った結果自己破産に追い込まれた債務者も多発した。
今、その "真逆" が起きている。
「インフレ」に大転換した令和の時代、「モノ」の価値を下回る「お金」は「貯める」から「使う」「借りる」にシフトする必要が出て来る。「お金がないから」と必要なモノの購入を先延ばしにすれば「損」するだけ。 ”逆” の発想が必要になる。
これは相場にも言える事だが、生き残るには良い意味で「天邪鬼」でなけれないけない。売買いの世界では「多勢」につくことは「失敗」の確率を高める。10人のうち6、7人が買う間は相場が上がるが、8人を超えてくると頭が重くなる。なぜなら「売りたい人」がマーケットに溢れるから。今の米国債などを見ているとそういう思いも強くなる。さてどこまで引っ張るやら。あと1ヶ月も持てばいい方だと思うが...。